Pajak THR: Dasar Hukum PPh 21, Skema TER, dan Contoh Hitungnya
Pajak THR wajib dipotong PPh 21 karena THR tergolong penghasilan tidak teratur. Pelajari dasar hukumnya, cara kerja TER bulanan, kategori A B C, contoh hitung rupiah, dan kewajiban bukti potong.
Pajak THR itu nyata dan wajib dipotong: Tunjangan Hari Raya yang Anda bayarkan ke karyawan adalah objek Pajak Penghasilan Pasal 21, sama seperti gaji. Bedanya, THR digolongkan sebagai penghasilan yang bersifat tidak teratur, dan justru dari titik itulah semua kebingungan bermula. Setiap tahun menjelang hari raya, kotak masuk kami dipenuhi pertanyaan yang bunyinya nyaris sama: kenapa potongan pajak karyawan di bulan THR bisa berlipat dibanding bulan biasa, apakah HR salah hitung, dan apakah uangnya bisa kembali. Artikel ini menjawab semuanya dengan dasar hukum yang bisa Anda cek sendiri, plus contoh perhitungan rupiah untuk beberapa level gaji yang lazim di UMKM.
Apakah THR kena pajak dan apa dasar hukumnya
Jawaban singkatnya: kena, tanpa pengecualian berdasarkan nama pembayarannya. Yang menentukan bukan label THR, melainkan kenyataan bahwa uang itu diterima karyawan sehubungan dengan pekerjaan. Dasar hukumnya ada di Peraturan Menteri Keuangan Nomor 168 Tahun 2023 tentang Petunjuk Pelaksanaan Pemotongan Pajak atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Orang Pribadi. Pasal 5 ayat (3) huruf b peraturan itu menyebut satu per satu bahwa penghasilan Pegawai Tetap juga meliputi bonus, tunjangan hari raya, jasa produksi, tantiem, gratifikasi, premi, dan penghasilan lain yang sifatnya tidak teratur.
Kata kuncinya ada di ujung kalimat itu, yaitu tidak teratur. Gaji, tunjangan tetap, dan uang lembur masuk kelompok teratur karena datang setiap bulan. THR datang sekali setahun, jadi ia masuk kelompok tidak teratur. Klasifikasi ini terdengar administratif, tetapi konsekuensinya langsung terasa di slip gaji, dan kami bahas mekanismenya di bagian berikutnya.
Selanjutnya, PMK 168 Tahun 2023 Pasal 8 ayat (1) huruf a menetapkan bahwa dasar pengenaan dan pemotongan PPh 21 untuk Pegawai Tetap adalah penghasilan bruto dalam satu masa pajak. Pasal 8 ayat (2) huruf a mempertegas bahwa penghasilan bruto itu meliputi seluruh penghasilan sebagaimana dimaksud dalam Pasal 5 ayat (1) huruf a, yakni penghasilan Pegawai Tetap baik yang bersifat teratur maupun tidak teratur. Dengan kata lain, pada bulan THR dibayarkan, gaji dan THR dijumlahkan lebih dulu menjadi satu angka bruto, baru dikenakan tarif.
Tarifnya sendiri diatur di tempat lain, yaitu Peraturan Pemerintah Nomor 58 Tahun 2023 tentang Tarif Pemotongan Pajak Penghasilan Pasal 21 atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Wajib Pajak Orang Pribadi. Kedua aturan itu ditetapkan pada akhir Desember 2023 dan sama-sama mulai berlaku 1 Januari 2024. Sampai artikel ini disusun, keduanya berstatus berlaku pada basis data peraturan pemerintah.
Pendapat kami di Absenia, banyak pemilik usaha keliru menganggap ini aturan baru yang mengenakan pajak atas THR. Bukan begitu. THR sudah lama menjadi objek PPh 21. Yang berubah sejak 2024 adalah cara menghitung potongannya setiap bulan, dan perubahan cara itulah yang membuat angka di bulan THR terlihat jauh lebih mencolok daripada sebelumnya.
THR adalah objek PPh 21 dan tergolong penghasilan tidak teratur menurut PMK 168 Tahun 2023. Pada bulan THR dibayarkan, gaji dan THR digabung menjadi satu penghasilan bruto, lalu dikenakan tarif efektif bulanan sesuai PP 58 Tahun 2023.
Kenapa potongan di bulan THR terasa jauh lebih besar
Ada dua hal yang terjadi bersamaan, dan efeknya berlipat. Pertama, dasar pengenaannya membesar karena gaji dan THR dijumlahkan dalam satu masa pajak. Kedua, tabel tarif efektif rata-rata bersifat berjenjang, sehingga bruto yang lebih besar tidak sekadar dikalikan persentase yang sama, melainkan pindah ke lapisan persentase yang lebih tinggi. Kenaikan potongannya karena itu bukan dua kali lipat, tetapi bisa jauh lebih dari itu.
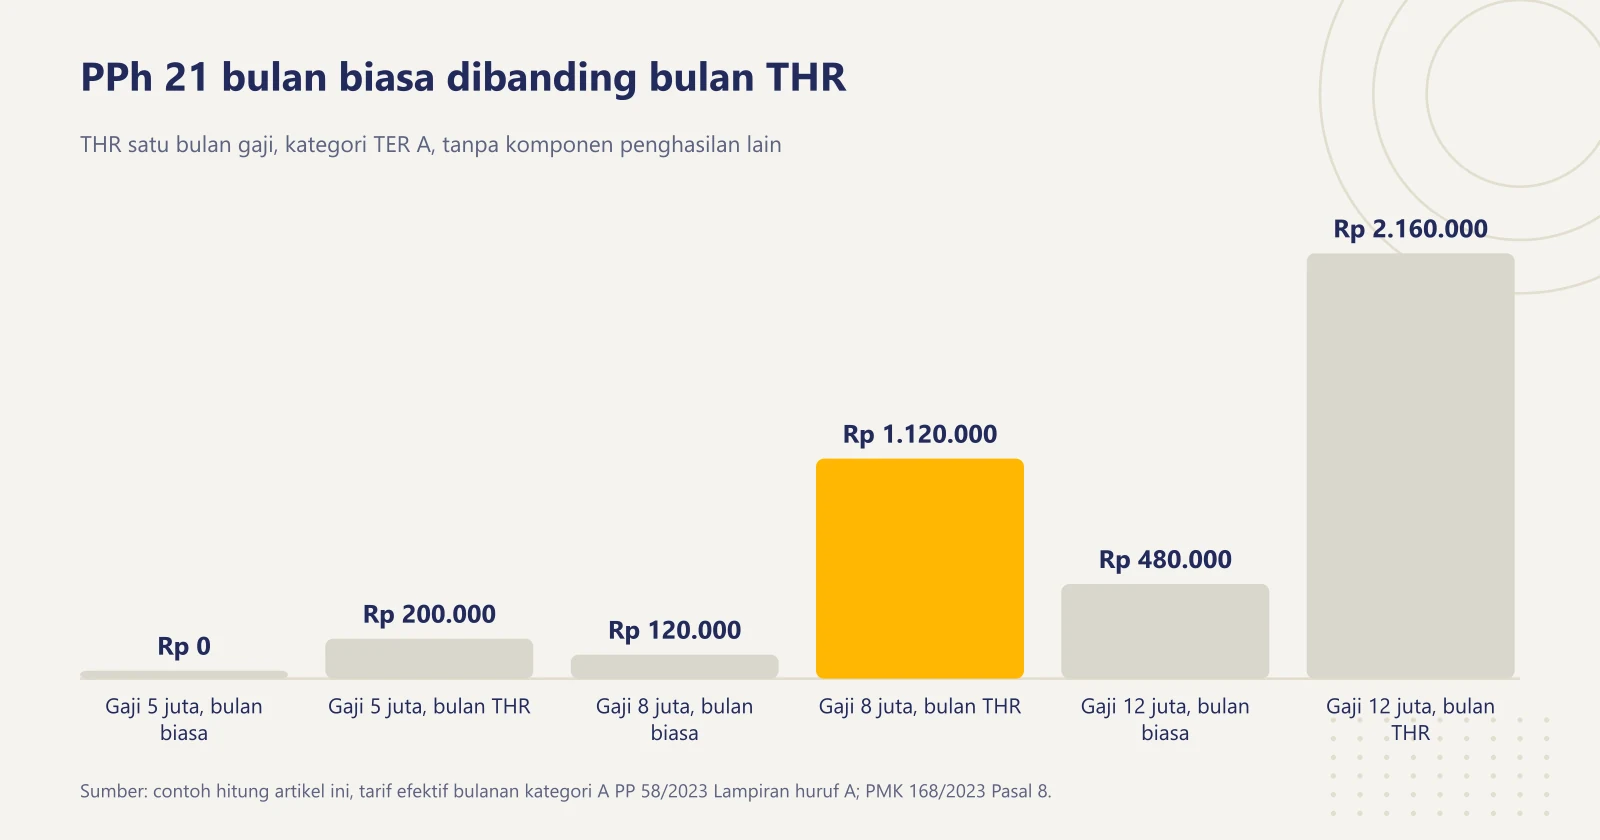
Ambil contoh karyawan lajang tanpa tanggungan bergaji Rp 8.000.000 per bulan. Di bulan biasa, brutonya Rp 8.000.000 dan masuk lapisan 1,5 persen, sehingga dipotong Rp 120.000. Di bulan THR sebesar satu bulan gaji, brutonya menjadi Rp 16.000.000 dan naik ke lapisan 7 persen, sehingga dipotong Rp 1.120.000. Brutonya naik dua kali, tetapi potongannya naik lebih dari sembilan kali. Karyawan yang tidak diberi penjelasan hampir pasti akan bertanya, dan pertanyaan itu wajar.
Yang perlu Anda tekankan ke karyawan: angka besar di bulan THR bukanlah pajak final atas THR itu sendiri. Ia hanya angsuran bulanan yang kebetulan jatuh besar karena rumusnya melihat bruto satu bulan. Perhitungan sesungguhnya baru dikunci di masa pajak terakhir, biasanya Desember, dan pada saat itu seluruh potongan sepanjang tahun diperhitungkan kembali.
Perbedaan ini penting karena menentukan cara Anda berkomunikasi. Kalau HR menjawab dengan kalimat pajak THR memang besar, karyawan akan menyimpulkan bahwa uangnya hilang. Kalau HR menjawab dengan kalimat potongan bulan ini besar karena rumus bulanannya melihat gaji plus THR, dan hitungan finalnya nanti disesuaikan di Desember, karyawan mendapat gambaran yang benar. Dua kalimat itu berdampak sangat berbeda pada suasana kerja setelah libur lebaran.
Cara kerja TER bulanan dan hitung ulang di Desember
Skema Tarif Efektif Rata-rata bekerja dalam dua tahap sepanjang satu tahun pajak. PMK 168 Tahun 2023 Pasal 15 ayat (1) mengatur pembagiannya dengan gamblang. Untuk setiap masa pajak selain masa pajak terakhir, PPh 21 dihitung dengan mengalikan tarif efektif bulanan dengan penghasilan bruto satu bulan. Untuk masa pajak terakhir, PPh 21 dihitung sebesar selisih antara pajak terutang selama satu tahun pajak dengan pajak yang sudah dipotong pada bulan-bulan sebelumnya.
Pasal 15 ayat (2) menegaskan bahwa pajak terutang setahun itu dihitung memakai tarif Pasal 17 ayat (1) huruf a Undang-Undang Pajak Penghasilan, bukan tarif efektif. Jadi tabel TER hanya dipakai sebagai alat angsuran bulanan, sementara kebenaran akhirnya tetap ditentukan oleh tarif progresif tahunan setelah penghasilan bruto dikurangi biaya jabatan, iuran pensiun yang dibayar karyawan, dan Penghasilan Tidak Kena Pajak.
Apa itu masa pajak terakhir? PMK 168 Tahun 2023 Pasal 1 angka 18 mendefinisikannya sebagai masa Desember, atau masa pajak tertentu saat Pegawai Tetap berhenti bekerja, atau masa pajak tertentu saat pensiunan berhenti menerima uang pensiun. Untuk karyawan yang bekerja penuh satu tahun, masa pajak terakhirnya adalah Desember. Untuk karyawan yang resign di bulan Juli, masa pajak terakhirnya adalah Juli, dan penyesuaian dilakukan di bulan itu.
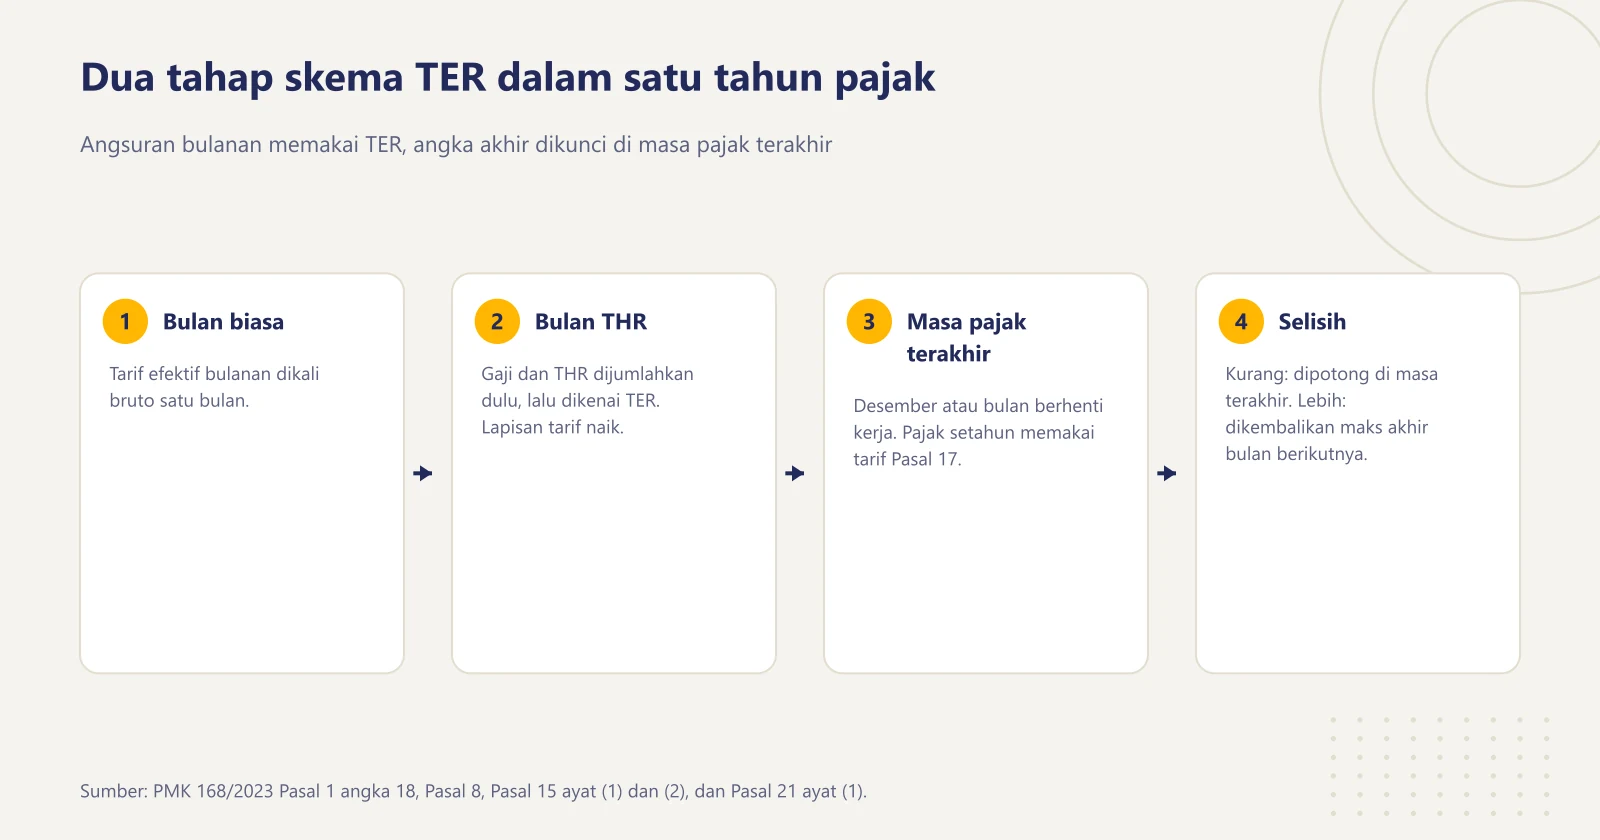
Konsekuensi paling menarik dari desain dua tahap ini adalah kemungkinan kelebihan potong. Kalau angsuran bulanan sepanjang Januari sampai November ternyata melebihi pajak terutang setahun, selisihnya tidak hangus. PMK 168 Tahun 2023 Pasal 21 ayat (1) menyatakan kelebihan itu wajib dikembalikan oleh pemotong pajak kepada karyawan beserta bukti pemotongan, paling lambat akhir bulan berikutnya setelah masa pajak terakhir. Ini kewajiban perusahaan, bukan kebaikan hati perusahaan.
Pendapat kami di Absenia, bagian ini yang paling sering dilewat pemberi kerja skala kecil. Mereka rajin memotong tiap bulan, tetapi tidak pernah menjalankan hitung ulang Desember secara serius, lalu kelebihan potong karyawan mengendap begitu saja. Selain melanggar aturan, praktik itu merusak kepercayaan saat karyawan akhirnya mengisi SPT Tahunan dan menemukan angkanya tidak cocok.
Kategori TER A, B, C dan cara menentukannya
Tarif efektif bulanan tidak seragam untuk semua orang. PP 58 Tahun 2023 Pasal 2 ayat (3) menyatakan tarif efektif bulanan dikategorikan berdasarkan besarnya Penghasilan Tidak Kena Pajak sesuai status perkawinan dan jumlah tanggungan wajib pajak pada awal tahun pajak. Frasa pada awal tahun pajak itu penting: status yang dipakai adalah kondisi per awal tahun, jadi karyawan yang menikah di bulan Mei tetap memakai status lajangnya untuk tahun berjalan.
Pasal 2 ayat (4) kemudian membagi kategorinya menjadi tiga. Tabel berikut merangkum pembagian itu beserta batas penghasilan bruto bulanan yang masih dikenai tarif nol persen menurut Lampiran huruf A, huruf B, dan huruf C peraturan yang sama.
| Kategori | Status PTKP yang tercakup | Bruto bulanan dengan tarif 0 persen |
|---|---|---|
| TER A | Tidak kawin tanpa tanggungan, tidak kawin dengan 1 tanggungan, kawin tanpa tanggungan | Sampai dengan Rp 5.400.000 |
| TER B | Tidak kawin dengan 2 tanggungan, tidak kawin dengan 3 tanggungan, kawin dengan 1 tanggungan, kawin dengan 2 tanggungan | Sampai dengan Rp 6.200.000 |
| TER C | Kawin dengan 3 tanggungan | Sampai dengan Rp 6.600.000 |
Di luar itu, PP 58 Tahun 2023 Pasal 2 ayat (2) juga mengenal tarif efektif harian, yang rinciannya ada di Lampiran huruf D dan diperuntukkan bagi pegawai tidak tetap yang menerima upah harian, mingguan, satuan, atau borongan. Untuk pembahasan pajak THR karyawan tetap, yang relevan adalah tabel bulanan.
Karena kategori TER ditentukan status PTKP, data status perkawinan dan jumlah tanggungan karyawan bukan sekadar pelengkap berkas. Ia menentukan berapa yang dipotong. Kalau data itu salah, potongan bulanannya salah sepanjang tahun, dan koreksinya baru ketahuan saat hitung ulang akhir tahun. Rincian besaran dan tabel statusnya kami uraikan terpisah di panduan PTKP, sementara mekanisme umum TER bulanan di luar konteks THR kami bahas di cara menghitung PPh 21 dengan skema TER.
Contoh perhitungan pajak THR untuk gaji UMKM
Berikut tiga contoh dengan asumsi yang sengaja dibuat sederhana: karyawan bekerja penuh dua belas bulan, THR dibayarkan sebesar satu bulan gaji pada bulan Maret, tidak ada lembur, bonus lain, iuran pensiun yang dibayar karyawan, maupun zakat yang disalurkan lewat pemberi kerja. Premi jaminan kecelakaan kerja dan jaminan kematian yang dibayar perusahaan juga diabaikan, padahal di praktik nyata premi itu menambah penghasilan bruto. Besaran THR-nya sendiri kami bahas terpisah di cara menghitung THR karyawan, karena artikel ini fokus pada perlakuan pajaknya.
| Gaji per bulan | Status | Bulan biasa | PPh 21 bulan biasa | Bulan THR | PPh 21 bulan THR |
|---|---|---|---|---|---|
| Rp 5.000.000 | Lajang tanpa tanggungan (TER A) | Bruto Rp 5.000.000, tarif 0 persen | Rp 0 | Bruto Rp 10.000.000, tarif 2 persen | Rp 200.000 |
| Rp 8.000.000 | Lajang tanpa tanggungan (TER A) | Bruto Rp 8.000.000, tarif 1,5 persen | Rp 120.000 | Bruto Rp 16.000.000, tarif 7 persen | Rp 1.120.000 |
| Rp 12.000.000 | Kawin tanpa tanggungan (TER A) | Bruto Rp 12.000.000, tarif 4 persen | Rp 480.000 | Bruto Rp 24.000.000, tarif 9 persen | Rp 2.160.000 |
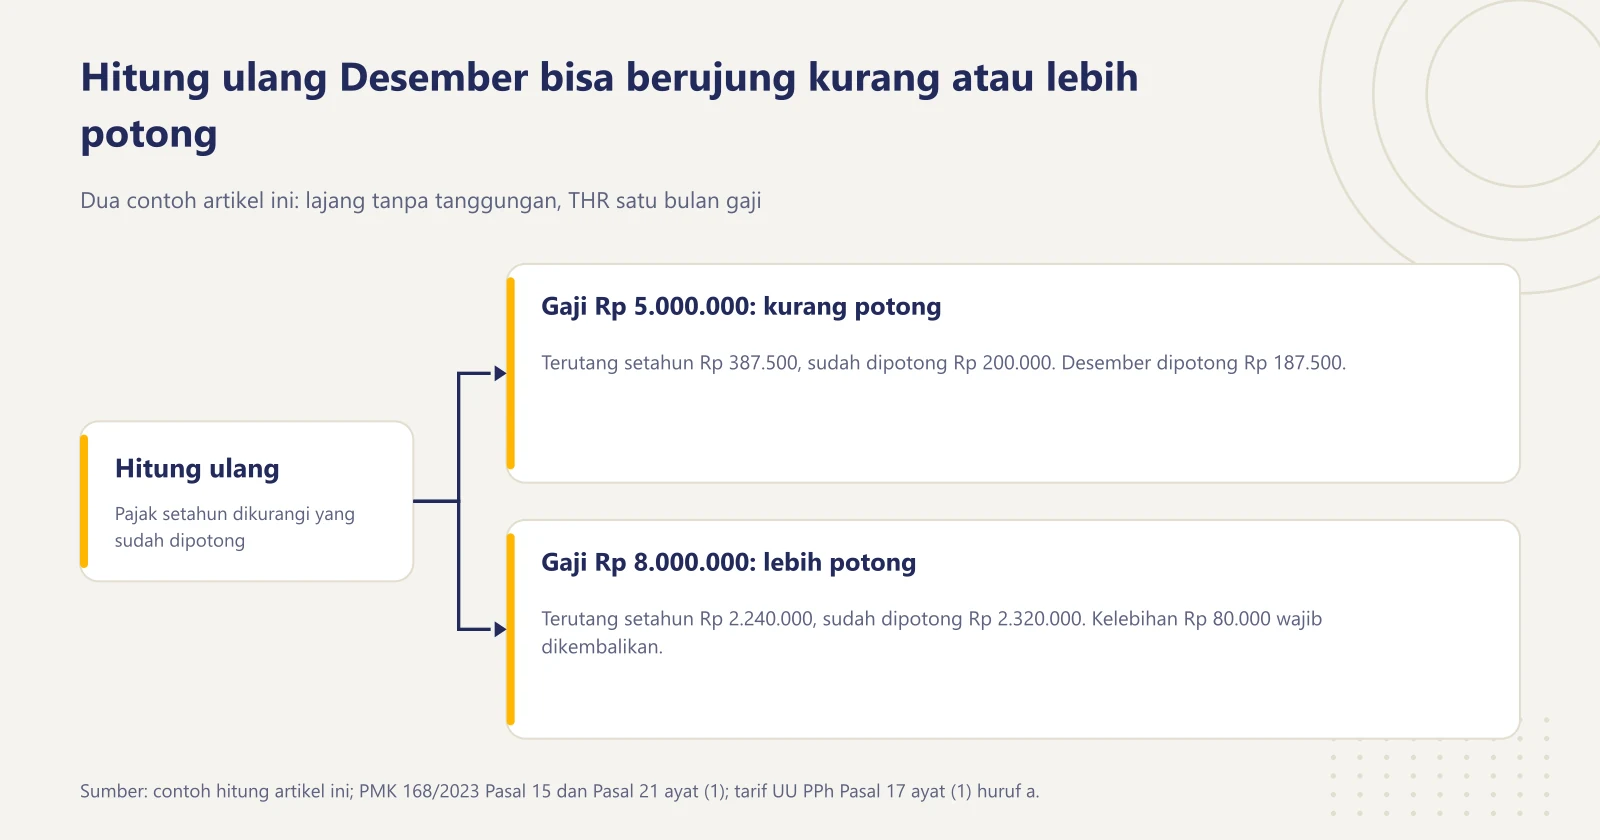
Kasus gaji Rp 5.000.000. Sepanjang tahun karyawan ini hanya dipotong sekali, yaitu Rp 200.000 di bulan THR. Di masa pajak terakhir, brutonya setahun Rp 65.000.000, biaya jabatan 5 persen menjadi Rp 3.250.000, sehingga penghasilan neto Rp 61.750.000. Dikurangi PTKP lajang tanpa tanggungan sebesar Rp 54.000.000, penghasilan kena pajaknya Rp 7.750.000. Pajak terutang setahun 5 persen dari angka itu, yaitu Rp 387.500. Karena sudah dipotong Rp 200.000, potongan Desember menjadi Rp 187.500. Menarik dicatat, tanpa THR pajak setahunnya hanya Rp 150.000, jadi tambahan pajak yang benar-benar disebabkan THR adalah Rp 237.500.
Kasus gaji Rp 8.000.000. Inilah contoh yang paling sering mengejutkan. Sepanjang Januari sampai November, potongannya Rp 120.000 kali sepuluh bulan ditambah Rp 1.120.000 di bulan THR, totalnya Rp 2.320.000. Namun brutonya setahun Rp 104.000.000, biaya jabatan 5 persen Rp 5.200.000, neto Rp 98.800.000, dikurangi PTKP Rp 54.000.000 menghasilkan penghasilan kena pajak Rp 44.800.000. Pajak terutang setahun 5 persen dari angka itu, yaitu Rp 2.240.000. Perusahaan sudah memotong Rp 2.320.000, jadi ada kelebihan potong Rp 80.000 yang wajib dikembalikan ke karyawan.
Kasus gaji Rp 12.000.000. Potongan Januari sampai November berjumlah Rp 6.960.000, dari Rp 480.000 kali sepuluh bulan ditambah Rp 2.160.000 di bulan THR. Bruto setahunnya Rp 156.000.000, dan biaya jabatan 5 persen dari angka itu melebihi batas tahunan Rp 6.000.000 sehingga dipakai batasnya saja. Neto menjadi Rp 150.000.000, dikurangi PTKP kawin tanpa tanggungan sebesar Rp 58.500.000, penghasilan kena pajaknya Rp 91.500.000. Pajak terutang setahun adalah 5 persen dari Rp 60.000.000 ditambah 15 persen dari Rp 31.500.000, yaitu Rp 3.000.000 ditambah Rp 4.725.000 sama dengan Rp 7.725.000. Potongan Desember menjadi Rp 7.725.000 dikurangi Rp 6.960.000, yaitu Rp 765.000.
Perhatikan kasus gaji Rp 8.000.000. Potongan bulanan yang terasa wajar sepanjang tahun justru berujung kelebihan potong, karena lonjakan di bulan THR mendorong angsuran melewati pajak terutang setahun. Kalau Anda tidak pernah menjalankan hitung ulang di masa pajak terakhir, kelebihan seperti ini tidak akan pernah ketahuan.
Siapa memotong, tenggat setor, lapor, dan bukti potong
Yang memotong adalah pemberi kerja, bukan karyawan. PMK 168 Tahun 2023 Pasal 2 ayat (1) menyatakan pemotongan PPh 21 wajib dilakukan oleh Pemotong Pajak, dan Pasal 2 ayat (2) huruf a menyebut pemotong pajak mencakup pemberi kerja, yaitu orang pribadi maupun badan, baik pusat maupun cabang, yang membayar gaji, upah, honorarium, tunjangan, dan pembayaran lain dengan nama dan dalam bentuk apa pun sebagai imbalan sehubungan dengan pekerjaan. Perusahaan perorangan yang belum berbadan hukum pun termasuk di dalamnya.
Soal kapan pajaknya terutang, PMK 168 Tahun 2023 Pasal 19 ayat (1) menetapkan saat terutang adalah saat pembayaran atau saat terutangnya penghasilan, mana yang terjadi lebih dahulu. Pasal 19 ayat (3) menambahkan bahwa pemotongan untuk setiap masa pajak dilakukan paling lambat akhir bulan saat terutang. Jadi THR yang dibayar 20 Maret dipotong pajaknya di masa pajak Maret, bukan digeser ke bulan lain agar angkanya terlihat lebih halus.
Untuk tenggat setor dan lapor, acuannya ada di Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan. Pasal 3 ayat (3) huruf a menyatakan batas waktu penyampaian Surat Pemberitahuan Masa adalah paling lama 20 hari setelah akhir masa pajak. Untuk penyetoran, Pasal 9 ayat (1) menyatakan Menteri Keuangan yang menentukan tanggal jatuh temponya, paling lama 15 hari setelah saat terutangnya pajak atau berakhirnya masa pajak. Tanggal pastinya diatur di peraturan menteri tentang tata cara pembayaran pajak dan pernah beberapa kali disesuaikan, termasuk saat administrasi pajak berpindah ke sistem inti yang baru, jadi biasakan mengecek jatuh tempo yang tertera di sistem resmi Direktorat Jenderal Pajak setiap bulan alih-alih mengandalkan hafalan. Terlambat menyetor dikenai sanksi administrasi berupa bunga.
Kewajiban berikutnya adalah bukti potong. PMK 168 Tahun 2023 Pasal 20 ayat (1) mewajibkan pemotong pajak untuk menghitung, memotong, menyetorkan, dan melaporkan PPh 21 setiap masa pajak, membuat bukti pemotongan dan memberikannya kepada penerima penghasilan, serta membuat dan menyimpan catatan atau kertas kerja penghitungan untuk masing-masing karyawan. Pasal 20 ayat (3) menambahkan bahwa kewajiban ini tetap berlaku meski pajak yang dipotong pada bulan bersangkutan nihil.
Untuk bukti potong tahunan, contoh resmi dalam Lampiran PMK 168 Tahun 2023 menyebut bahwa bukti pemotongan PPh 21 untuk satu tahun pajak diberikan kepada karyawan paling lambat akhir bulan berikutnya setelah masa pajak terakhir. Bukti potong inilah yang dipakai karyawan sebagai kredit pajak saat mengisi SPT Tahunan pribadinya, sebagaimana diatur di Pasal 22 ayat (3) dan ayat (4) peraturan yang sama.
Kesalahan umum pemberi kerja dan apa yang berubah
Kesalahan pertama dan paling sering adalah memisahkan THR dari gaji lalu menghitung pajaknya sendiri-sendiri. Dasar pengenaan menurut PMK 168 Tahun 2023 Pasal 8 adalah penghasilan bruto dalam satu masa pajak, jadi gaji dan THR yang dibayar di bulan yang sama harus dijumlahkan dulu. Memisahkannya menghasilkan potongan yang lebih kecil dari seharusnya, dan kekurangan itu akan muncul sebagai tagihan besar di bulan Desember.
Kesalahan kedua adalah menggeser pembayaran THR ke bulan lain agar potongannya kelihatan lebih ringan. Selain melanggar saat terutang yang diatur Pasal 19, langkah ini juga berbenturan dengan kewajiban ketenagakerjaan soal waktu pembayaran THR. Tidak ada penghematan pajak dari sini, karena hitung ulang di masa pajak terakhir akan mengoreksi totalnya kembali ke angka yang sama.
Kesalahan ketiga adalah memakai status PTKP yang tidak diperbarui atau, lebih buruk, ditebak. Karena kategori TER melekat pada status per awal tahun pajak, satu kesalahan pencatatan berdampak sepanjang dua belas bulan. Kesalahan keempat adalah melewatkan hitung ulang Desember, yang membuat kelebihan potong tidak pernah dikembalikan. Kesalahan kelima adalah tidak menerbitkan bukti potong, padahal Pasal 20 mewajibkannya bahkan ketika nilainya nihil.
Lalu apa yang sebenarnya berubah dibanding cara lama? Sebelum 2024, penghitungan bulanan pegawai tetap dilakukan dengan menyetahunkan penghasilan lebih dulu, lalu membaginya kembali per bulan, dan penghasilan tidak teratur seperti THR diperlakukan dengan perhitungan tersendiri yang membuat beban pajaknya tersebar lebih halus. Aturan teknis lama itu kini sudah dicabut. PMK 168 Tahun 2023 Pasal 24 mencabut antara lain PMK Nomor 250/PMK.03/2008 tentang biaya jabatan dan biaya pensiun, PMK Nomor 252/PMK.03/2008 tentang petunjuk pelaksanaan pemotongan PPh 21, serta PMK Nomor 102/PMK.010/2016. PP 58 Tahun 2023 Pasal 4 juga mencabut Pasal 2 ayat (3) PP Nomor 80 Tahun 2010.
Pendapat kami di Absenia, skema TER memang lebih mudah dijalankan setiap bulan, karena cukup satu perkalian saja. Harga yang dibayar adalah potongan yang naik turun mengikuti bruto bulanan, dan itu paling terasa di bulan THR. Bagi UMKM, ini berarti pekerjaan tambahan bukan pada perhitungan bulanannya, melainkan pada dua hal yang sering terlupa: memastikan data status PTKP karyawan benar sejak awal tahun, dan mengeksekusi hitung ulang di masa pajak terakhir dengan disiplin. Setelah rekap gajinya rapi, angka-angka di atas tinggal mengikuti, dan Anda bisa mengecek komponennya bersama karyawan lewat cara membaca slip gaji. Perlakuan pajak untuk komponen upah lain kami rangkum di tunjangan karyawan, sedangkan gambaran menyeluruh dari jam hadir sampai angka bersih ada di cara menghitung gaji karyawan.
Absenia hari ini adalah fondasi HRIS: absensi selfie dengan verifikasi GPS, cuti dan izin beserta approval, atur shift, data karyawan, rekap kehadiran, dan laporan yang bisa diekspor. Modul payroll, slip gaji, PPh 21, dan BPJS masih dalam pengembangan, jadi perhitungan pajak THR di atas belum bisa Anda jalankan otomatis di dalam aplikasi kami. Paket gratis Rp 0 berlaku selamanya untuk tim di bawah 10 karyawan, paket Absensi Rp 9.000 per karyawan per bulan, dan paket Lengkap Rp 19.000 per karyawan per bulan untuk payroll yang segera hadir. Rinciannya terbuka di halaman harga dan fitur, tanpa biaya implementasi dan tanpa kartu kredit. Untuk angka pajak yang mengikat, tetap konsultasikan ke konsultan pajak atau kantor pelayanan pajak tempat usaha Anda terdaftar.
Pertanyaan yang sering ditanyakan
Apakah THR karyawan kena pajak PPh 21?
Ya. THR adalah objek Pajak Penghasilan Pasal 21. Peraturan Menteri Keuangan Nomor 168 Tahun 2023 Pasal 5 ayat (3) huruf b menyebut secara eksplisit bahwa penghasilan Pegawai Tetap mencakup bonus, tunjangan hari raya, jasa produksi, tantiem, gratifikasi, premi, dan penghasilan lain yang sifatnya tidak teratur. Karena masuk kelompok penghasilan, THR ikut dihitung sebagai penghasilan bruto pada masa pajak saat THR dibayarkan, lalu dipotong pajaknya oleh pemberi kerja.
Kenapa potongan pajak karyawan jauh lebih besar di bulan THR?
Karena tarif efektif rata-rata bulanan dikenakan atas seluruh penghasilan bruto dalam satu masa pajak, dan di bulan THR angka bruto itu naik tajam. Bruto yang lebih besar jatuh ke lapisan tarif yang lebih tinggi, jadi kenaikannya bukan hanya karena nominalnya bertambah, tetapi juga karena persentasenya ikut naik. Karyawan dengan gaji Rp 8.000.000 dan THR satu bulan gaji bisa melihat potongannya naik dari Rp 120.000 menjadi Rp 1.120.000 di bulan itu.
Apakah THR karyawan bergaji kecil tetap dipotong pajak?
Bisa jadi ya, meski di bulan biasa potongannya nol. Contohnya karyawan lajang tanpa tanggungan dengan gaji Rp 5.000.000 masuk lapisan tarif nol persen di bulan biasa. Namun pada bulan THR, brutonya menjadi Rp 10.000.000 dan sudah masuk lapisan 2 persen, sehingga dipotong Rp 200.000. Inilah alasan banyak karyawan baru merasakan potongan pajak untuk pertama kalinya justru di bulan THR.
Bagaimana cara menentukan kategori TER A, B, atau C?
Kategorinya ditentukan oleh status Penghasilan Tidak Kena Pajak, yaitu status perkawinan dan jumlah tanggungan pada awal tahun pajak, sesuai PP Nomor 58 Tahun 2023 Pasal 2 ayat (3) dan ayat (4). Kategori A untuk tidak kawin tanpa tanggungan, tidak kawin dengan 1 tanggungan, dan kawin tanpa tanggungan. Kategori B untuk tidak kawin dengan 2 atau 3 tanggungan serta kawin dengan 1 atau 2 tanggungan. Kategori C untuk kawin dengan 3 tanggungan.
Apa yang terjadi kalau potongan pajak setahun ternyata kelebihan?
Kelebihannya wajib dikembalikan ke karyawan, bukan hangus. PMK Nomor 168 Tahun 2023 Pasal 21 ayat (1) mengatur bahwa bila PPh 21 yang dipotong pada masa pajak selain masa pajak terakhir lebih besar daripada pajak terutang selama satu tahun pajak, pemotong pajak wajib mengembalikan kelebihan itu kepada karyawan beserta bukti pemotongan, paling lambat akhir bulan berikutnya setelah masa pajak terakhir.
Apakah pemberi kerja wajib memberi bukti potong atas THR?
Wajib. PMK Nomor 168 Tahun 2023 Pasal 20 ayat (1) mewajibkan pemotong pajak menghitung, memotong, menyetorkan, dan melaporkan PPh 21 tiap masa pajak, membuat bukti pemotongan, dan memberikannya kepada penerima penghasilan. Kewajiban itu tetap berlaku meski pajak yang dipotong pada bulan tersebut nihil. Bukti potong untuk satu tahun pajak diberikan paling lambat akhir bulan berikutnya setelah masa pajak terakhir.
Kapan PPh 21 atas THR dipotong, disetor, dan dilaporkan?
PMK Nomor 168 Tahun 2023 Pasal 19 menetapkan pajak terutang pada saat pembayaran atau saat terutangnya penghasilan, mana yang lebih dahulu, dan pemotongan dilakukan paling lambat akhir bulan saat terutang. Jadi THR yang dibayar 20 Maret dipotong di masa pajak Maret. Menurut UU Nomor 28 Tahun 2007, SPT Masa disampaikan paling lama 20 hari setelah akhir masa pajak, sedangkan jatuh tempo penyetoran ditentukan Menteri Keuangan paling lama 15 hari setelah saat terutang atau berakhirnya masa pajak. Cek tanggal pastinya di sistem resmi Direktorat Jenderal Pajak setiap bulan.
Informasi umum, bukan nasihat hukum ketenagakerjaan. Baca kebijakan editorial Absenia untuk standar sumber, pembaruan regulasi, dan cara meminta koreksi.
Sumber
- PP Nomor 58 Tahun 2023 tentang Tarif Pemotongan PPh Pasal 21 (kategori tarif efektif bulanan A, B, dan C pada Pasal 2, rincian tarif pada Lampiran huruf A sampai D, berlaku 1 Januari 2024, status berlaku)
- PMK Nomor 168 Tahun 2023 tentang Petunjuk Pelaksanaan Pemotongan Pajak atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Orang Pribadi (THR sebagai penghasilan tidak teratur Pasal 5, penghitungan masa pajak terakhir Pasal 15, kewajiban pemotong Pasal 20, pengembalian kelebihan potong Pasal 21, status berlaku)
- UU Nomor 28 Tahun 2007 tentang Ketentuan Umum dan Tata Cara Perpajakan (batas penyampaian SPT Masa 20 hari setelah akhir masa pajak pada Pasal 3 ayat (3), jatuh tempo penyetoran paling lama 15 hari pada Pasal 9 ayat (1), status berlaku)
- UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (dasar penyesuaian tarif Pajak Penghasilan orang pribadi yang melatarbelakangi skema TER, status berlaku)