SMK3: Dasar Hukum, Siapa yang Wajib, dan Alur Sertifikasinya
SMK3 wajib bagi perusahaan dengan minimal 100 pekerja atau potensi bahaya tinggi. Pahami dasar hukum, lima prinsip, elemen audit, tingkat sertifikat, dan sanksinya.
SMK3 adalah Sistem Manajemen Keselamatan dan Kesehatan Kerja, yaitu kerangka manajemen resmi yang wajib dijalankan perusahaan agar risiko kerja dikendalikan secara terencana dan bisa dibuktikan. Aturan induknya adalah Peraturan Pemerintah Nomor 50 Tahun 2012, dan kewajibannya berlaku bagi perusahaan yang mempekerjakan paling sedikit 100 orang atau yang punya tingkat potensi bahaya tinggi. Artikel ini membahas SMK3 sebagai sistem dan sertifikasinya: dasar hukumnya, siapa yang benar-benar wajib, lima prinsip penerapannya, elemen yang diaudit, tingkat pencapaian dan jenis sertifikatnya, alur auditnya, sanksinya, sampai langkah yang realistis bagi usaha kecil yang belum masuk kriteria wajib. Untuk pemahaman dasar soal keselamatan kerja sehari-hari, kami bahas terpisah di panduan keselamatan dan kesehatan kerja.
Apa itu SMK3 dan dasar hukumnya
Definisi resminya ada di Peraturan Pemerintah Nomor 50 Tahun 2012 Pasal 1 angka 1. Di situ SMK3 disebut sebagai bagian dari sistem manajemen perusahaan secara keseluruhan dalam rangka pengendalian risiko yang berkaitan dengan kegiatan kerja, guna terciptanya tempat kerja yang aman, efisien, dan produktif. Perhatikan tiga kata terakhir, karena di situ letak niat aturannya. Aman disebut lebih dulu, tetapi efisien dan produktif ikut disebut. SMK3 tidak dirancang sebagai beban administrasi, melainkan sebagai cara memastikan pekerjaan tetap berjalan tanpa kecelakaan yang menghentikannya.
Rantai hukumnya cukup pendek dan mudah ditelusuri. Undang-Undang Nomor 13 Tahun 2003 Pasal 87 ayat (1) menyatakan setiap perusahaan wajib menerapkan sistem manajemen keselamatan dan kesehatan kerja yang terintegrasi dengan sistem manajemen perusahaan. Ayat (2) pasal yang sama memerintahkan pengaturan lebih lanjut lewat Peraturan Pemerintah. Perintah itulah yang dijawab oleh PP Nomor 50 Tahun 2012, yang ditetapkan pada 12 April 2012 dan sampai pengecekan kami masih berstatus berlaku di basis data peraturan.go.id. Undang-Undang Nomor 1 Tahun 1970 tentang Keselamatan Kerja juga menjadi salah satu dasar hukum PP tersebut, dan undang-undang tua itu juga masih berlaku.
Satu catatan penting soal keterbaruan. UU Nomor 13 Tahun 2003 sudah banyak diubah, terakhir lewat Undang-Undang Nomor 6 Tahun 2023 yang menetapkan Perppu Cipta Kerja menjadi undang-undang. Kami periksa daftar pasal yang diubah di sana, dan Pasal 87 tidak termasuk yang diubah maupun dihapus. Jadi kewajiban menerapkan SMK3 masih berbunyi sama seperti versi 2003. Yang berubah adalah Pasal 190 soal sanksi administratifnya, dan itu kami uraikan di bagian sanksi. Kalau Anda ingin gambaran menyeluruh perubahan aturan ketenagakerjaan setelah 2023, kami rangkum di artikel UU Cipta Kerja.
Pendapat kami di Absenia, cara paling mudah memahami SMK3 adalah membedakan kegiatan dari sistem. Membeli helm dan memasang rambu adalah kegiatan K3. SMK3 adalah kerangka yang memastikan helm itu dibeli karena ada penilaian risiko, dipakai karena ada prosedur, dicek karena ada inspeksi, dan diperbaiki karena ada tinjauan. Banyak usaha sudah melakukan kegiatannya, tetapi tidak punya jejaknya. Saat auditor datang, yang dinilai adalah jejaknya.
SMK3 diatur di PP Nomor 50 Tahun 2012 sebagai pelaksana Pasal 87 UU Nomor 13 Tahun 2003. Isinya bukan daftar alat keselamatan, melainkan kerangka manajemen: menetapkan kebijakan, merencanakan, melaksanakan, memantau, lalu meninjau ulang. Bukti tertulis adalah mata uang utamanya.
Siapa yang wajib menerapkan SMK3
Ini bagian yang paling sering disalahpahami, karena ada dua lapis kewajiban yang bunyinya berbeda. PP Nomor 50 Tahun 2012 Pasal 5 ayat (1) berbunyi tegas bahwa setiap perusahaan wajib menerapkan SMK3 di perusahaannya. Lalu ayat (2) menyebut kewajiban itu berlaku bagi perusahaan yang mempekerjakan pekerja atau buruh paling sedikit 100 orang, atau yang mempunyai tingkat potensi bahaya tinggi. Ayat (3) menyerahkan penentuan tingkat potensi bahaya tinggi kepada ketentuan peraturan perundang-undangan.
Cara membacanya begini. Ambang 100 pekerja dan potensi bahaya tinggi adalah pintu masuk ke rezim penilaian dan audit yang penuh, termasuk audit oleh lembaga independen. Di bawah ambang itu, semangat Pasal 5 ayat (1) dan Pasal 87 UU Nomor 13 Tahun 2003 tetap mengikat, hanya saja wujudnya proporsional dengan skala usaha. Usaha dengan 25 pekerja tetap perlu punya kebijakan K3, mengenali bahayanya, dan punya prosedur, cuma tidak diwajibkan menempuh jalur audit eksternal berbayar.
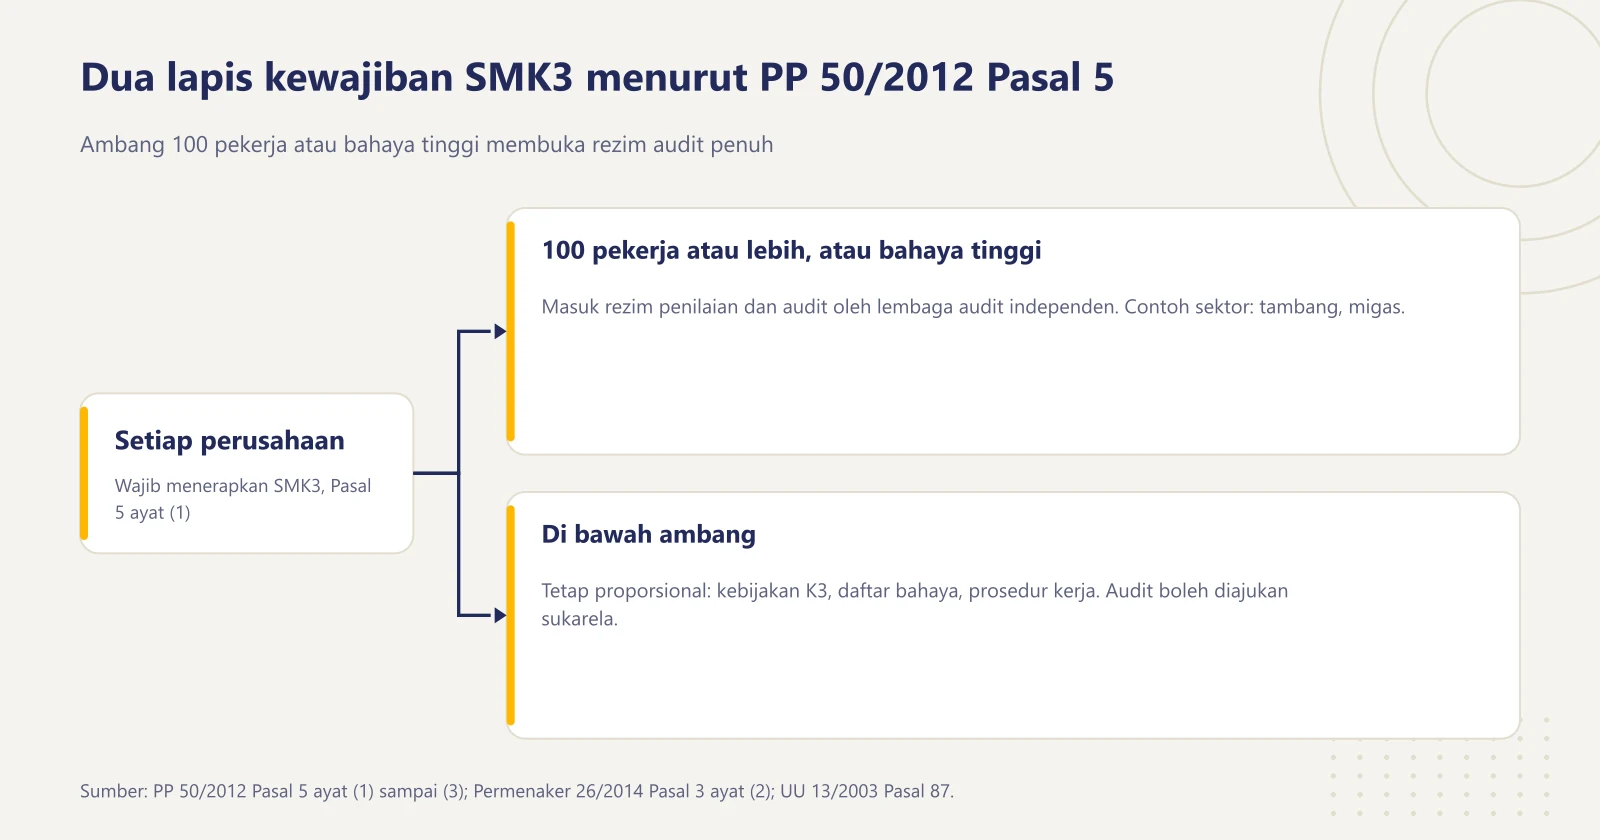
Perhatikan kata atau di antara dua kriteria itu. Kriterianya alternatif, bukan kumulatif. Bengkel las dengan 30 pekerja bisa masuk kewajiban penuh karena tingkat bahayanya, sementara kantor konsultan dengan 90 pekerja belum tentu masuk. Permenaker Nomor 26 Tahun 2014 Pasal 3 ayat (2) memberi contoh sektor berpotensi bahaya tinggi, yaitu perusahaan yang bergerak di bidang pertambangan serta minyak dan gas bumi. Pasal yang sama juga membuka jalur penetapan oleh Direktur Jenderal atau Kepala Dinas Provinsi, yang menurut ayat (3) didasarkan pada hasil pemeriksaan dan pengujian oleh pengawas ketenagakerjaan.
Ada jalur ketiga yang sering dilupakan, yaitu sukarela. Permenaker Nomor 26 Tahun 2014 Pasal 3 ayat (2) huruf a secara eksplisit menyebut perusahaan yang secara sukarela mengajukan permohonan Audit SMK3. Ini pintu yang dipakai banyak perusahaan menengah yang mengejar sertifikat demi syarat tender atau permintaan pelanggan korporat, bukan karena dipaksa aturan. Pendapat kami di Absenia, motivasi ini sah saja, asalkan Anda sadar bahwa sertifikat mengikat Anda pada kewajiban pemeliharaan, bukan sekadar hiasan di dinding lobi.
Lima prinsip dan tahapan penerapan SMK3
PP Nomor 50 Tahun 2012 Pasal 6 ayat (1) menyusun SMK3 dalam lima bagian yang berurutan: penetapan kebijakan K3, perencanaan K3, pelaksanaan rencana K3, pemantauan dan evaluasi kinerja K3, serta peninjauan dan peningkatan kinerja SMK3. Lima hal ini sering disebut lima prinsip, dan bentuknya lingkaran. Hasil peninjauan di tahap kelima kembali menjadi bahan perbaikan kebijakan dan rencana di tahap berikutnya.
| Tahap | Dasar dan isi yang diminta | Wujudnya di perusahaan |
|---|---|---|
| 1. Penetapan kebijakan K3 | Pasal 7: pengusaha melakukan tinjauan awal kondisi K3, memperhatikan masukan pekerja, dan menetapkan kebijakan yang memuat visi, tujuan perusahaan, komitmen, serta kerangka dan program kerja | Dokumen kebijakan K3 bertanda tangan pimpinan, lalu disebarluaskan ke seluruh pekerja dan pihak terkait sesuai Pasal 8 |
| 2. Perencanaan K3 | Pasal 9: rencana K3 paling sedikit memuat tujuan dan sasaran, skala prioritas, upaya pengendalian bahaya, penetapan sumber daya, jangka waktu, indikator pencapaian, dan sistem pertanggungjawaban | Rencana K3 tertulis dengan penanggung jawab dan tenggat, disusun dengan melibatkan Ahli K3 dan Panitia Pembina K3 |
| 3. Pelaksanaan rencana K3 | Pasal 10 sampai Pasal 13: sumber daya manusia berkompetensi bersertifikat, organisasi atau unit K3, anggaran memadai, prosedur kerja, instruksi kerja, prosedur informasi, prosedur pelaporan, dan pendokumentasian | Prosedur tertulis, pelatihan, rambu, alat pelindung diri, dan arsip catatan yang bisa ditunjukkan ulang |
| 4. Pemantauan dan evaluasi kinerja K3 | Pasal 14: pemeriksaan, pengujian, pengukuran, dan audit internal SMK3 oleh sumber daya manusia yang kompeten, boleh memakai jasa pihak lain bila belum punya | Jadwal inspeksi rutin, laporan audit internal, dan daftar tindakan perbaikan beserta status penyelesaiannya |
| 5. Peninjauan dan peningkatan kinerja SMK3 | Pasal 15: peninjauan atas kebijakan, perencanaan, pelaksanaan, pemantauan, dan evaluasi, lalu hasilnya dipakai untuk perbaikan | Rapat tinjauan manajemen berkala dan revisi rencana K3 periode berikutnya |
Ada satu prasyarat kelembagaan yang muncul di tahap kedua. Pasal 9 ayat (4) menyebut pengusaha harus melibatkan Ahli K3, Panitia Pembina K3, wakil pekerja, dan pihak lain yang terkait saat menyusun rencana K3. Panitia Pembina K3 atau P2K3 adalah wadah kerja sama manajemen dan pekerja yang punya aturan pembentukan tersendiri, jadi perusahaan yang serius menuju audit biasanya membereskan kelembagaan itu lebih dulu sebelum menyusun rencana K3 formal.
Pendapat kami di Absenia, tahap yang paling sering gagal bukan tahap satu, tetapi tahap empat. Banyak perusahaan mampu menulis kebijakan dan rencana dalam sebulan, lalu berhenti karena tidak ada yang rutin memeriksa dan mencatat. Padahal Pasal 14 ayat (1) memakai kata wajib untuk pemantauan dan evaluasi kinerja K3. Sistem yang tidak diukur akan terlihat sama saja dengan sistem yang tidak ada, setidaknya di mata auditor.
Dua belas elemen yang diaudit
Ketika penilaian penerapan SMK3 dilakukan, yang diperiksa bukan lima prinsip tadi secara harfiah, melainkan dua belas elemen yang dirinci PP Nomor 50 Tahun 2012 Pasal 16 ayat (3). Daftarnya urut sebagai berikut: pembangunan dan terjaminnya pelaksanaan komitmen; pembuatan dan pendokumentasian rencana K3; pengendalian perancangan dan peninjauan kontrak; pengendalian dokumen; pembelian dan pengendalian produk; keamanan bekerja berdasarkan SMK3; standar pemantauan; pelaporan dan perbaikan kekurangan; pengelolaan material dan perpindahannya; pengumpulan dan penggunaan data; pemeriksaan SMK3; serta pengembangan keterampilan dan kemampuan.
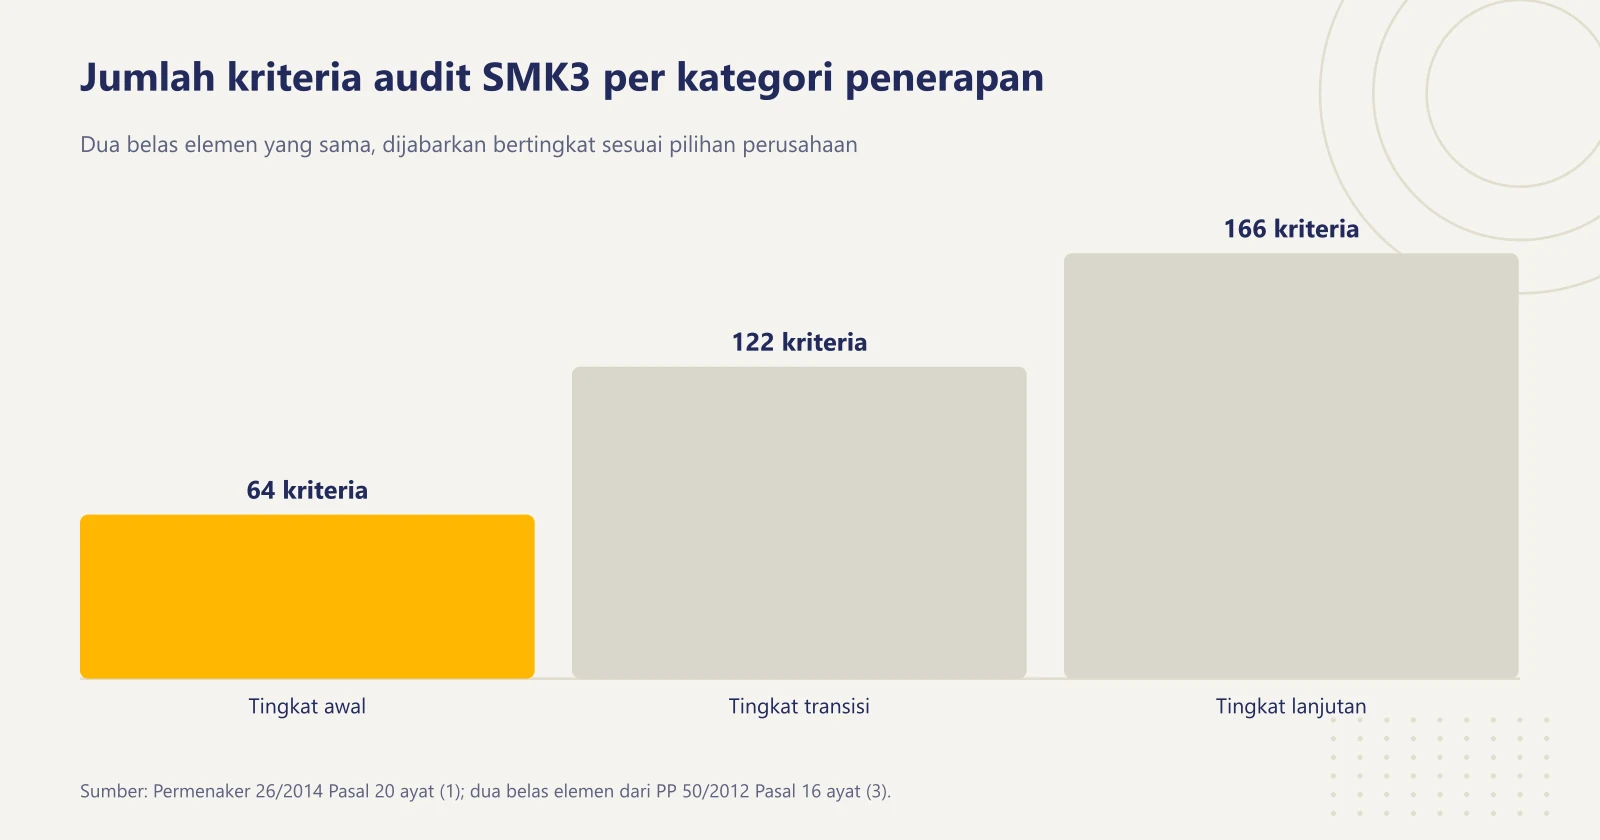
Dua belas elemen itu kemudian dijabarkan menjadi kriteria yang jumlahnya bertingkat. Permenaker Nomor 26 Tahun 2014 Pasal 20 ayat (1) membaginya menjadi tiga kategori penerapan:
- Tingkat awal, dengan pemenuhan terhadap 64 kriteria Audit SMK3.
- Tingkat transisi, dengan pemenuhan terhadap 122 kriteria Audit SMK3.
- Tingkat lanjutan, dengan pemenuhan terhadap 166 kriteria Audit SMK3.
Perusahaan memilih kategori sesuai kesiapan dan kebutuhannya, bukan otomatis dilempar ke 166 kriteria. Ini penting dipahami karena banyak pemilik usaha membayangkan audit SMK3 sebagai satu ujian raksasa yang seragam. Kenyataannya, kategori tingkat awal dengan 64 kriteria adalah titik masuk yang jauh lebih realistis bagi perusahaan yang baru pertama kali diaudit.
Temuan audit sendiri dibagi tiga menurut Permenaker Nomor 26 Tahun 2014 Pasal 25, yaitu kritikal, mayor, dan minor. Kategori kritikal ditetapkan atas temuan pada peralatan, cara kerja, sifat kerja, lingkungan kerja, atau proses kerja yang dapat menimbulkan korban jiwa, dan menurut Pasal 26 ayat (2) harus dikoreksi paling lambat dalam 1x24 jam. Kategori mayor muncul antara lain saat ada peraturan K3 yang tidak dipenuhi atau salah satu prinsip SMK3 tidak dijalankan, dan menurut Pasal 27 ayat (4) harus dikoreksi paling lambat satu bulan. Kategori minor menurut Pasal 28 adalah ketidakkonsistenan dalam pemenuhan persyaratan.
Pendapat kami di Absenia, tiga elemen yang paling sering menjatuhkan nilai perusahaan kecil adalah pengendalian dokumen, pengumpulan dan penggunaan data, serta pengembangan keterampilan. Ketiganya bukan soal alat mahal, tetapi soal kerapian arsip. Daftar hadir pelatihan yang hilang, prosedur yang tidak punya nomor revisi, dan data insiden yang cuma ada di ingatan supervisor adalah tiga hal yang bisa Anda benahi tanpa mengeluarkan biaya besar.
Tingkat pencapaian dan jenis sertifikat
Setelah audit selesai, hasilnya diterjemahkan menjadi persentase pencapaian penerapan. Permenaker Nomor 26 Tahun 2014 Pasal 30 ayat (1) membagi tingkat pencapaian itu menjadi tiga kategori penilaian, dan setiap kategori punya konsekuensi berbeda. Perlu diingat bahwa penghargaan diberikan oleh Menteri, dengan kata dapat, bukan otomatis melekat pada angka.
| Tingkat pencapaian penerapan | Kategori penilaian | Untuk kategori tingkat awal dan transisi | Untuk kategori tingkat lanjutan |
|---|---|---|---|
| 0 sampai 59 persen | Kurang | Tidak ada penghargaan. Direktur Jenderal dapat melakukan tindakan pembinaan | Tidak ada penghargaan. Untuk perusahaan yang wajib audit eksternal, Direktur Jenderal dapat melakukan tindakan hukum |
| 60 sampai 84 persen | Baik | Sertifikat perak | Sertifikat perak dan bendera perak |
| 85 sampai 100 persen | Memuaskan | Sertifikat emas | Sertifikat emas dan bendera emas |
Perhatikan kolom paling kanan. Bendera perak dan bendera emas hanya diberikan kepada perusahaan kategori tingkat lanjutan, yaitu yang diaudit terhadap 166 kriteria. Perusahaan kategori awal dan transisi tetap bisa mendapat sertifikat perak atau emas sesuai nilainya, hanya saja tidak menerima bendera. Ini sering keliru dipahami sebagai perbedaan mutu, padahal yang membedakan adalah cakupan kriteria yang dipilih perusahaan sejak awal.
Masa berlakunya juga perlu dicatat sejak awal, bukan setelah sertifikat terpasang. Pasal 30 ayat (7) Permenaker Nomor 26 Tahun 2014 menyebut penghargaan tersebut memiliki masa berlaku paling lama 3 tahun. Artinya SMK3 bukan proyek sekali jadi. Anggaran, tenaga, dan disiplin pencatatan perlu direncanakan untuk siklus tiga tahunan, bukan untuk satu musim audit.
Pendapat kami di Absenia, angka pencapaian sebaiknya tidak dijadikan tujuan tunggal. Kami pernah melihat perusahaan mengejar nilai memuaskan lewat dokumen yang disiapkan mendadak, lalu tiga bulan kemudian tidak ada satu pun prosedur baru yang benar-benar dipakai di lapangan. Nilainya bagus, risikonya tidak berkurang. Sertifikat itu keluaran, bukan hasil.
Angka 0 sampai 59 persen, 60 sampai 84 persen, dan 85 sampai 100 persen berasal langsung dari Permenaker Nomor 26 Tahun 2014 Pasal 30 ayat (1). Kalau Anda menemukan pembagian lain di materi pelatihan atau brosur konsultan, minta rujukan pasalnya sebelum dipakai sebagai dasar target internal.
Alur audit dan siapa yang mengauditnya
Penilaian penerapan SMK3 tidak boleh dilakukan sembarang pihak. PP Nomor 50 Tahun 2012 Pasal 16 ayat (1) menyatakan penilaian dilakukan oleh lembaga audit independen yang ditunjuk oleh Menteri atas permohonan perusahaan. Permenaker Nomor 26 Tahun 2014 Pasal 4 memerinci syarat lembaga tersebut, di antaranya memiliki kantor cabang paling sedikit di tiga wilayah Indonesia bagian barat, tengah, dan timur, serta memiliki paling sedikit 4 auditor eksternal senior dan 8 auditor eksternal yunior yang penunjukannya masih berlaku.
Alurnya sendiri cukup runut. Perusahaan mengajukan permohonan audit kepada Lembaga Audit SMK3 yang sudah ditunjuk Menteri, kecuali untuk perusahaan yang masuk lewat penetapan Direktur Jenderal atau Kepala Dinas Provinsi. Lembaga audit lalu wajib membuat perencanaan pelaksanaan audit dan menyampaikannya kepada Menteri atau Direktur Jenderal, dengan salinan ke Dinas Provinsi. Pelaksanaannya, menurut Pasal 21 ayat (2), paling sedikit melalui lima tahap: pertemuan pembuka, proses Audit SMK3, pertemuan tim Auditor SMK3, pertemuan penutup, dan penyusunan laporan Audit SMK3.
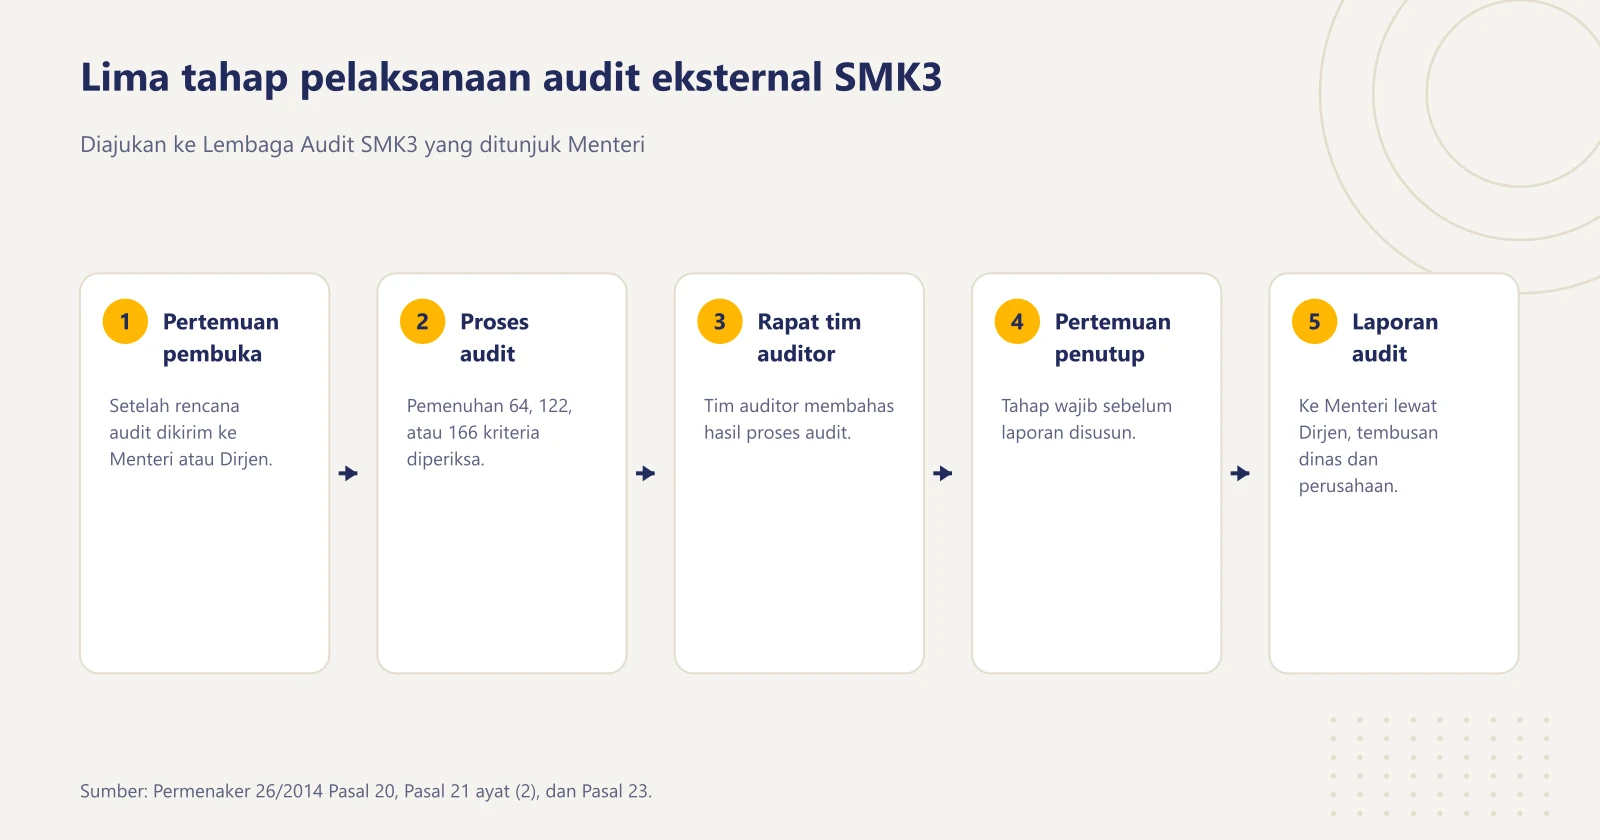
Setelah itu laporan mengalir ke atas, bukan berhenti di perusahaan. Permenaker Nomor 26 Tahun 2014 Pasal 23 mewajibkan lembaga audit menyampaikan laporan kepada Menteri melalui Direktur Jenderal, dengan tembusan ke Dinas Provinsi dan pengurus perusahaan yang diaudit. Selaras dengan itu, PP Nomor 50 Tahun 2012 Pasal 17 ayat (1) menyebut hasil audit dilaporkan kepada Menteri dengan tembusan kepada menteri pembina sektor usaha, gubernur, dan bupati atau wali kota. Jadi hasil audit Anda memang dibaca lebih dari satu meja.
Kalau Anda tidak setuju dengan penilaian auditor, ada jalurnya. Pasal 29 memberi ruang mengajukan keberatan kepada Direktur Jenderal bila terdapat perbedaan interpretasi penilaian kriteria. Direktur Jenderal melakukan pemeriksaan dokumen dan verifikasi lapangan paling lama 7 hari kerja, lalu menetapkan keputusan hasil audit paling lama 2 hari kerja. Di luar jalur audit, pengawasan SMK3 tetap berjalan oleh pengawas ketenagakerjaan pusat, provinsi, dan kabupaten atau kota sesuai PP Nomor 50 Tahun 2012 Pasal 18 ayat (1). Pengawasan ini juga beririsan dengan kewajiban pelaporan lain seperti wajib lapor ketenagakerjaan.
Sanksi kalau SMK3 tidak diterapkan
Bagian ini perlu ditulis hati-hati, karena banyak artikel di internet menyebut angka denda yang tidak berdasar. Yang bisa kami buktikan dari naskah resminya adalah sebagai berikut. Undang-Undang Nomor 13 Tahun 2003 Pasal 87 ayat (1) mewajibkan setiap perusahaan menerapkan sistem manajemen keselamatan dan kesehatan kerja yang terintegrasi dengan sistem manajemen perusahaan. Pasal 190 undang-undang yang sama, setelah diubah oleh Undang-Undang Nomor 6 Tahun 2023, menyatakan Pemerintah Pusat atau Pemerintah Daerah sesuai kewenangannya mengenakan sanksi administratif atas pelanggaran sejumlah ketentuan, dan Pasal 87 disebut secara eksplisit dalam daftar itu.
Yang berubah dari versi lama adalah letak rinciannya. Pasal 190 versi 2003 memuat daftar bentuk sanksi langsung di badan pasalnya. Versi hasil perubahan 2023 memangkas daftar itu dan menyerahkannya ke Peraturan Pemerintah lewat ayat (2), yang berbunyi bahwa ketentuan lebih lanjut mengenai sanksi administratif diatur dalam Peraturan Pemerintah. Karena itu kami tidak menyebutkan daftar bentuk sanksi versi lama seolah masih berlaku apa adanya. Kalau Anda butuh kepastian bentuk sanksi untuk kasus tertentu, tanyakan langsung ke pengawas ketenagakerjaan di dinas setempat.
Ada satu konsekuensi lain yang lebih konkret dan sering terlewat. Permenaker Nomor 26 Tahun 2014 Pasal 30 ayat (2) menyatakan bila hasil penilaian masuk kategori kurang, Direktur Jenderal dapat melakukan tindakan hukum terhadap perusahaan yang memang wajib menjalani audit eksternal, dan/atau tindakan pembinaan terhadap perusahaan yang mengajukan permohonan audit secara sukarela. Jadi hasil audit yang buruk bukan sekadar nilai jelek, tetapi bisa memicu tindak lanjut resmi.
Undang-Undang Nomor 1 Tahun 1970 juga menyimpan sisi pidana. Pasal 15 ayat (2) menyebut peraturan pelaksana undang-undang itu dapat memberikan ancaman pidana atas pelanggaran peraturannya berupa hukuman kurungan selama-lamanya 3 bulan atau denda setinggi-tingginya Rp 100.000, dan ayat (3) menegaskan tindak pidana tersebut adalah pelanggaran. Perlu jujur disampaikan bahwa nominal itu adalah angka tahun 1970 yang tertulis apa adanya di naskah aslinya, dan sifatnya batas atas untuk peraturan pelaksana, bukan tarif denda otomatis. Pendapat kami di Absenia, risiko yang lebih nyata bagi usaha kecil bukan denda pasal itu, melainkan biaya kecelakaan yang tidak tertanggung, produksi berhenti, dan hilangnya kepercayaan pelanggan. Soal perlindungan finansial atas kecelakaan kerja, kami bahas di artikel JKK.
Biaya, waktu, dan langkah realistis untuk UMKM
Mari mulai dari yang bisa dipastikan. Permenaker Nomor 26 Tahun 2014 Pasal 31 menyatakan biaya yang timbul akibat pelaksanaan Audit Eksternal SMK3 dibebankan kepada perusahaan yang diaudit. Sebaliknya, Pasal 17 peraturan yang sama menyebut permohonan penunjukan sebagai Lembaga Audit SMK3 dan permohonan penunjukan Auditor SMK3 tidak dipungut biaya. Jadi yang gratis adalah proses penunjukan lembaganya, sedangkan audit atas perusahaan Anda berbiaya.
Besarnya berapa? Kami memilih tidak menyebut angka, karena tidak ada tarif resmi yang diterbitkan pemerintah dan biayanya bergantung pada kategori kriteria yang dipilih, jumlah lokasi kerja, jumlah hari audit, dan kebutuhan pendampingan konsultan. Yang bisa kami katakan secara kualitatif: biaya audit itu sendiri biasanya bukan pos terbesar. Pos terbesar umumnya adalah persiapan, yaitu waktu orang untuk menulis prosedur, melatih tim, memperbaiki temuan fisik, dan merapikan arsip. Begitu juga soal waktu. Persiapan dari nol sampai siap diaudit umumnya diukur dalam hitungan bulan, bukan minggu, dan lamanya ditentukan oleh seberapa rapi catatan Anda hari ini.
Kalau usaha Anda belum masuk kriteria wajib, urutan berikut yang kami sarankan. Pertama, tuliskan kebijakan K3 satu halaman yang ditandatangani pemilik, lalu tempel dan sampaikan ke semua orang. Kedua, buat daftar bahaya per area kerja beserta pengendaliannya, cukup dalam satu tabel sederhana. Ketiga, susun prosedur kerja aman untuk tiga pekerjaan paling berisiko di tempat Anda. Keempat, mulai catat pelatihan, inspeksi, dan insiden secara konsisten. Program pelatihannya bisa Anda rancang dengan panduan pelatihan kerja, karena pengembangan keterampilan adalah salah satu dari dua belas elemen yang diaudit.
Di titik keempat itulah data kehadiran mulai berperan. Auditor kerap menanyakan siapa yang hadir saat pelatihan K3 diberikan, siapa yang bertugas saat insiden terjadi, dan berapa lama seseorang bekerja pada shift tertentu. Absenia hari ini menyediakan fondasi datanya: absensi selfie dengan verifikasi GPS, cuti dan izin beserta approval, atur shift, data karyawan, serta rekap dan laporan yang bisa diekspor. Cara menyusun rekapnya kami bahas di panduan rekap absensi. Perlu kami sampaikan terus terang bahwa modul payroll, slip gaji, PPh 21, dan BPJS masih dalam pengembangan, jadi Absenia belum menghitung gaji untuk Anda.
Soal biaya berlangganan, semuanya terbuka. Paket Gratis Rp 0 selamanya untuk tim di bawah 10 karyawan, paket Absensi Rp 9.000 per karyawan per bulan, dan paket Lengkap Rp 19.000 per karyawan per bulan untuk payroll yang segera hadir. Tidak ada biaya implementasi dan tidak perlu kartu kredit. Rinciannya bisa Anda baca di halaman harga, daftar kemampuan yang sudah aktif ada di halaman fitur, dan kalau ingin mencoba langsung silakan daftar.
Sebelum menghubungi konsultan SMK3, siapkan dulu tiga berkas: struktur organisasi dengan penanggung jawab K3, daftar bahaya per area kerja, dan arsip pelatihan satu tahun terakhir. Perusahaan yang datang dengan tiga berkas ini biasanya mendapat estimasi persiapan yang jauh lebih pendek dan lebih murah dibanding yang datang dengan tangan kosong.
Pertanyaan yang sering ditanyakan
Apa itu SMK3 dan apa bedanya dengan K3 biasa?
SMK3 adalah Sistem Manajemen Keselamatan dan Kesehatan Kerja. PP Nomor 50 Tahun 2012 Pasal 1 angka 1 mendefinisikannya sebagai bagian dari sistem manajemen perusahaan secara keseluruhan dalam rangka pengendalian risiko yang berkaitan dengan kegiatan kerja, guna terciptanya tempat kerja yang aman, efisien, dan produktif. Bedanya dengan K3 biasa terletak pada kata sistem. K3 adalah kegiatannya, misalnya menyediakan alat pelindung diri dan memasang rambu. SMK3 adalah kerangka manajemen yang memastikan kegiatan itu direncanakan, dijalankan, diukur, dan ditinjau ulang secara berulang, lengkap dengan buktinya.
Perusahaan seperti apa yang wajib menerapkan SMK3?
PP Nomor 50 Tahun 2012 Pasal 5 ayat (1) menyatakan setiap perusahaan wajib menerapkan SMK3 di perusahaannya. Ayat (2) menegaskan kewajiban itu berlaku bagi perusahaan yang mempekerjakan pekerja atau buruh paling sedikit 100 orang, atau yang mempunyai tingkat potensi bahaya tinggi. Jadi ada dua pintu masuk, yaitu jumlah pekerja dan tingkat bahaya. Usaha dengan 30 pekerja tetapi berisiko tinggi tetap masuk kewajiban ini, sedangkan kantor dengan 40 pekerja berisiko rendah belum masuk kriteria wajib audit eksternal.
Berapa nilai minimal untuk mendapat sertifikat SMK3?
Permenaker Nomor 26 Tahun 2014 Pasal 30 ayat (1) membagi tingkat pencapaian penerapan menjadi tiga. Pencapaian 0 sampai 59 persen dinilai kurang, 60 sampai 84 persen dinilai baik, dan 85 sampai 100 persen dinilai memuaskan. Perusahaan dengan penilaian baik dapat diberi sertifikat perak, sedangkan penilaian memuaskan dapat diberi sertifikat emas. Untuk perusahaan kategori tingkat lanjutan, penghargaan ditambah bendera perak atau bendera emas. Penghargaan itu memiliki masa berlaku paling lama 3 tahun.
Siapa yang berhak melakukan audit SMK3?
PP Nomor 50 Tahun 2012 Pasal 16 ayat (1) menyebut penilaian penerapan SMK3 dilakukan oleh lembaga audit independen yang ditunjuk oleh Menteri atas permohonan perusahaan. Permenaker Nomor 26 Tahun 2014 mengatur syarat lembaga tersebut, termasuk kewajiban memiliki auditor eksternal senior dan yunior dalam jumlah tertentu serta kantor cabang di beberapa wilayah Indonesia. Audit internal berbeda urusan. Pasal 14 PP Nomor 50 Tahun 2012 mewajibkan pengusaha memantau dan mengevaluasi kinerja K3 lewat pemeriksaan, pengujian, pengukuran, dan audit internal oleh sumber daya manusia yang kompeten.
Apa sanksinya kalau perusahaan tidak menerapkan SMK3?
UU Nomor 13 Tahun 2003 Pasal 87 ayat (1) mewajibkan setiap perusahaan menerapkan sistem manajemen keselamatan dan kesehatan kerja yang terintegrasi dengan sistem manajemen perusahaan. Pasal 190 undang-undang yang sama, setelah diubah oleh UU Nomor 6 Tahun 2023, menyatakan Pemerintah Pusat atau Pemerintah Daerah sesuai kewenangannya mengenakan sanksi administratif atas pelanggaran sejumlah ketentuan, dan Pasal 87 termasuk di dalamnya. Rincian sanksinya diatur lebih lanjut dengan Peraturan Pemerintah. Selain itu, hasil audit yang dinilai kurang membuka ruang tindakan hukum atau pembinaan menurut Permenaker Nomor 26 Tahun 2014 Pasal 30 ayat (2).
Apakah UMKM dengan 20 karyawan perlu mengejar sertifikat SMK3?
Biasanya belum, kecuali usaha Anda berisiko tinggi atau pelanggan besar Anda memintanya sebagai syarat tender. Pada skala itu langkah yang lebih masuk akal adalah membenahi dasarnya lebih dulu, yaitu kebijakan K3 tertulis, identifikasi bahaya, prosedur kerja, catatan pelatihan, dan catatan kehadiran yang rapi. Semua itu tetap menjadi bahan bukti kalau suatu hari Anda memang perlu diaudit. Biaya audit eksternal juga dibebankan kepada perusahaan yang diaudit menurut Permenaker Nomor 26 Tahun 2014 Pasal 31, jadi sebaiknya dikejar saat kesiapannya sudah nyata.
Berapa lama temuan audit SMK3 harus diperbaiki?
Tergantung kategorinya. Permenaker Nomor 26 Tahun 2014 membagi temuan audit menjadi kritikal, mayor, dan minor. Temuan kritikal, yaitu temuan yang dapat menimbulkan korban jiwa, harus dikoreksi paling lambat 1x24 jam menurut Pasal 26 ayat (2). Temuan mayor, misalnya peraturan K3 yang tidak dipenuhi atau salah satu prinsip SMK3 yang tidak dijalankan, harus dikoreksi paling lambat satu bulan menurut Pasal 27 ayat (4). Temuan minor menurut Pasal 28 adalah ketidakkonsistenan dalam pemenuhan persyaratan.
Sumber
- PP Nomor 50 Tahun 2012 tentang Penerapan SMK3 (definisi Pasal 1, kewajiban Pasal 5, lima prinsip Pasal 6, elemen audit Pasal 16)
- Permenaker Nomor 26 Tahun 2014 tentang Penyelenggaraan Penilaian Penerapan SMK3 (kategori 64, 122, dan 166 kriteria Pasal 20, tingkat pencapaian dan sertifikat Pasal 30)
- UU Nomor 13 Tahun 2003 tentang Ketenagakerjaan (kewajiban SMK3 Pasal 87, sanksi administratif Pasal 190)
- UU Nomor 6 Tahun 2023 tentang Penetapan Perppu Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang (perubahan Pasal 190 UU Nomor 13 Tahun 2003)
- UU Nomor 1 Tahun 1970 tentang Keselamatan Kerja (ancaman pidana bagi peraturan pelaksananya, Pasal 15)