Tunjangan Jabatan: Aturan, Besaran, dan Dampaknya ke Lembur dan Pesangon
Tunjangan jabatan adalah tunjangan yang melekat pada jabatan, bukan pada orangnya, sehingga berhenti saat jabatan dilepas. Ini aturannya, cara menetapkan besaran lewat struktur dan skala upah, dampaknya ke lembur dan pesangon, serta perlakuan pajaknya.
Tunjangan jabatan adalah tambahan upah yang melekat pada sebuah jabatan, bukan pada orang yang mendudukinya, sehingga pembayarannya berhenti ketika jabatan itu dilepas. Perbedaan satu kalimat itulah yang memisahkannya dari tunjangan karyawan pada umumnya, dan yang paling sering diabaikan sampai muncul masalah. Di banyak UMKM, tunjangan jabatan diberikan lewat kesepakatan lisan saat seseorang diangkat jadi supervisor, lalu tidak pernah dituliskan aturan mainnya. Bertahun-tahun kemudian, saat orang itu dipindah ke posisi lain atau perusahaan menghitung pesangon, barulah ketahuan bahwa satu komponen kecil di slip gaji ternyata menentukan angka yang jauh lebih besar. Panduan ini membahas definisinya, posisinya sebagai tunjangan tetap atau tidak tetap beserta akibatnya pada lembur dan pesangon, cara menetapkan besarannya secara adil, perlakuan pajaknya, dan apa yang terjadi saat karyawan mutasi atau demosi.
Apa itu tunjangan jabatan dan siapa yang berhak
Tunjangan jabatan diberikan karena seseorang memikul tanggung jawab tambahan yang melekat pada sebuah posisi: mengarahkan orang lain, memegang kas, membuka dan menutup toko, menandatangani persetujuan, atau menanggung target cabang. Tanggung jawab itu ada pada kursinya, bukan pada nama orangnya. Karena itu, siapa pun yang duduk di kursi tersebut berhak atas tunjangan yang sama, dan siapa pun yang meninggalkan kursi itu berhenti menerimanya.
Cara paling cepat menguji apakah sesuatu benar-benar tunjangan jabatan adalah pertanyaan ini: kalau besok karyawan A dan karyawan B bertukar posisi, apakah tunjangannya ikut berpindah? Kalau ya, itu tunjangan jabatan. Kalau tunjangan itu tetap menempel pada karyawan A ke mana pun ia dipindah, yang Anda berikan sebenarnya bukan tunjangan jabatan, melainkan tambahan upah personal yang kebetulan Anda beri nama jabatan. Penamaan yang keliru ini kelihatan sepele, tetapi kelak menjadi bahan perdebatan yang sulit dimenangkan perusahaan.
Dari sisi aturan, tunjangan jabatan bukan kewajiban. PP Nomor 36 Tahun 2021 tentang Pengupahan Pasal 7 ayat (1) hanya menyediakan empat pilihan komponen upah: upah tanpa tunjangan, upah pokok dan tunjangan tetap, upah pokok ditambah tunjangan tetap dan tunjangan tidak tetap, atau upah pokok dan tunjangan tidak tetap. Pasal 7 ayat (4) menyerahkan pilihan itu untuk ditetapkan dalam perjanjian kerja, peraturan perusahaan, atau perjanjian kerja bersama. Artinya negara mengatur kerangkanya, sementara nama dan besaran tunjangannya ada di tangan Anda. Kalau Anda ingin melihat lanskap tunjangan secara menyeluruh, mulai dari uang makan sampai tunjangan kesehatan, kami bahas terpisah di panduan tunjangan karyawan.
Pendapat kami di Absenia, tunjangan jabatan sebaiknya diperlakukan sebagai harga dari sebuah peran, bukan sebagai hadiah loyalitas. Begitu ia dipakai untuk menghargai lama kerja atau kedekatan, perusahaan kehilangan alat untuk menariknya kembali saat peran itu berpindah. Untuk menghargai masa kerja dan kinerja, gunakan kenaikan gaji pokok atau insentif, bukan tunjangan yang namanya melekat pada jabatan.
Tunjangan jabatan melekat pada kursi, bukan pada orang. Uji cepatnya: kalau dua karyawan bertukar posisi, tunjangannya harus ikut berpindah. Kalau tidak berpindah, yang Anda beri sebenarnya tambahan upah personal dengan label jabatan, dan label yang keliru itu yang nanti dipersoalkan.
Beda tunjangan jabatan dengan tunjangan karyawan lain
Di slip gaji, semua tunjangan tampak sejenis: nominal tambahan di bawah baris gaji pokok. Padahal dasar pemberiannya berbeda-beda, dan dasar itulah yang menentukan kapan sebuah tunjangan boleh dihentikan. Tabel berikut memisahkan tunjangan jabatan dari tetangga terdekatnya yang paling sering tertukar.
| Jenis tunjangan | Melekat pada | Berhenti kalau | Umumnya diklasifikasi |
|---|---|---|---|
| Tunjangan jabatan | Jabatan atau posisi | Jabatan dilepas, dimutasi, atau posisinya dihapus | Tunjangan tetap |
| Tunjangan keahlian atau sertifikasi | Orang dan kompetensinya | Sertifikat habis atau keahlian tidak lagi dipakai | Tunjangan tetap |
| Tunjangan keluarga | Status pribadi karyawan | Status keluarga berubah | Tunjangan tetap |
| Uang makan dan transportasi harian | Hari masuk kerja | Karyawan tidak masuk pada hari itu | Tunjangan tidak tetap |
| Tunjangan kehadiran | Tingkat kehadiran bulanan | Kehadiran tidak memenuhi syarat | Tunjangan tidak tetap |
Perhatikan kolom kedua, karena di situlah letak seluruh perbedaannya. Tunjangan keahlian mengikuti orangnya: seorang teknisi bersertifikat tetap membawa keahliannya ke mana pun ia dipindah di dalam perusahaan. Tunjangan jabatan tidak begitu. Ia tertinggal di posisi lama dan menunggu penghuni berikutnya. Karena itu satu orang bisa saja menerima tunjangan keahlian dan tunjangan jabatan sekaligus, lalu kehilangan yang kedua saja saat pindah posisi.
Perbedaan ini juga membedakan tunjangan jabatan dari gambaran besar remunerasi, yang mencakup seluruh imbalan termasuk fasilitas dan bonus. Tunjangan jabatan hanya satu baris kecil di dalam paket itu, tetapi baris yang paling sering menimbulkan sengketa karena ia satu-satunya komponen yang memang dirancang untuk bisa dicabut.
Yang sering kami temui di lapangan, pemilik usaha memberi tunjangan jabatan sebagai cara halus menaikkan gaji tanpa menaikkan gaji pokok, karena terasa lebih mudah ditarik lagi kalau kondisi usaha memburuk. Niatnya bisa dimengerti, tetapi hasilnya berisiko. Kalau tunjangan itu ternyata tidak pernah dikaitkan dengan jabatan apa pun secara tertulis, menariknya kembali sama saja dengan memotong upah, dan posisi perusahaan menjadi lemah.
Tunjangan jabatan itu tunjangan tetap atau tidak tetap
Ini pertanyaan yang jawabannya paling menentukan uang, dan justru paling jarang diputuskan secara sadar. PP Nomor 36 Tahun 2021 Pasal 7 ayat (1) mengenal tunjangan tetap dan tunjangan tidak tetap sebagai komponen upah, tetapi bagian penjelasan peraturan itu menyatakan keduanya cukup jelas dan tidak memberi definisi rinci. Jadi peraturan menyediakan kotaknya, Anda yang harus memutuskan tunjangan jabatan masuk kotak yang mana, lalu menuliskannya.
Pembeda praktis yang dipakai luas di lapangan ada dua: keteraturan pembayaran dan keterkaitannya dengan kehadiran atau capaian. Tunjangan yang dibayar rutin tiap bulan dengan nominal sama dan tidak berubah walau karyawan cuti sah atau sakit, lazim diperlakukan sebagai tunjangan tetap. Tunjangan yang naik turun mengikuti jumlah hari masuk atau pencapaian target, lazim diperlakukan sebagai tunjangan tidak tetap. Dengan ukuran itu, tunjangan jabatan hampir selalu jatuh di kotak tunjangan tetap, karena tanggung jawab jabatan tidak berkurang hanya karena seseorang mengambil cuti dua hari.
Ada rambu kuantitatif yang mengikat begitu Anda memilih kotak tunjangan tetap. PP Nomor 36 Tahun 2021 Pasal 7 ayat (2) menyatakan, kalau komponen upah terdiri atas upah pokok dan tunjangan tetap, besarnya upah pokok paling sedikit 75 persen dari jumlah upah pokok dan tunjangan tetap. Ayat (3) menerapkan patokan yang sama saat ada tambahan tunjangan tidak tetap. Secara aritmetika, ini berarti seluruh tunjangan tetap Anda tidak boleh melebihi sepertiga dari upah pokok. Kalau upah pokok seorang supervisor Rp 5.000.000, total tunjangan tetapnya paling banyak sekitar Rp 1.666.667.
Ada satu pengecualian yang jarang diketahui dan justru relevan untuk jabatan tinggi. Pasal 7 ayat (5) membuka ruang agar persentase upah pokok untuk jabatan atau pekerjaan tertentu diatur tersendiri dalam perjanjian kerja, peraturan perusahaan, atau PKB. Penjelasan pasal itu mendefinisikan jabatan atau pekerjaan tertentu sebagai jabatan yang memiliki tanggung jawab sebagai pemikir, perencana, dan pengendali jalannya perusahaan, antara lain jabatan pada supervisor, manajer, dan ahli, dengan besaran upah paling sedikit sebesar batas tertinggi upah untuk dasar perhitungan iuran jaminan pensiun. Jadi ruang itu ada, tetapi sempit dan bersyarat, bukan pintu bebas untuk mengecilkan porsi upah pokok.
Pendapat kami di Absenia, keputusan ini sebaiknya diambil sekali di awal, ditulis di peraturan perusahaan, lalu dipakai konsisten untuk semua orang. Perusahaan yang mengklasifikasikan tunjangan jabatan berbeda-beda antar karyawan akan kesulitan menjelaskan dasarnya saat diperiksa, dan lebih sulit lagi saat harus menjelaskannya ke karyawan sendiri. Klasifikasi ini juga sebaiknya terbaca jelas di slip gaji, bukan hanya tersimpan di berkas HR.
Konsekuensi ke lembur, pesangon, dan upah minimum
Bagian ini adalah alasan utama artikel ini ditulis. Klasifikasi tunjangan jabatan bukan soal rapi-rapi administrasi, karena ia langsung mengubah empat angka yang nilainya jauh lebih besar dari tunjangan itu sendiri. Penjelasan PP Nomor 36 Tahun 2021 Pasal 7 ayat (1) huruf a menyebutnya secara terbuka lewat contoh: besaran upah dipakai sebagai dasar perhitungan hal-hal yang terkait dengan upah, antara lain tunjangan hari raya keagamaan, upah kerja lembur, pesangon, dan iuran jaminan sosial.
| Perhitungan | Kalau tunjangan jabatan = tunjangan tetap | Kalau tunjangan jabatan = tunjangan tidak tetap | Dasar aturan |
|---|---|---|---|
| Dasar upah kerja lembur | Ikut dihitung, dasarnya 100 persen dari upah | Tidak otomatis ikut; kalau upah pokok dan tunjangan tetap kurang dari 75 persen keseluruhan upah, dasarnya 75 persen keseluruhan upah | PP 35/2021 Pasal 32 ayat (3) dan (4) |
| Uang pesangon dan penghargaan masa kerja | Ikut dihitung | Tidak ikut dihitung | UU 6/2023 Pasal 157 ayat (1) |
| Uang kompensasi PKWT | Ikut dihitung | Tidak ikut, dasarnya upah pokok saja | PP 35/2021 Pasal 16 ayat (2) dan (4) |
| Pemenuhan upah minimum | Ikut diperhitungkan bersama upah pokok | Tidak; upah pokok sendiri harus minimal sebesar upah minimum | PP 36/2021 Pasal 23 ayat (1) dan (2) |
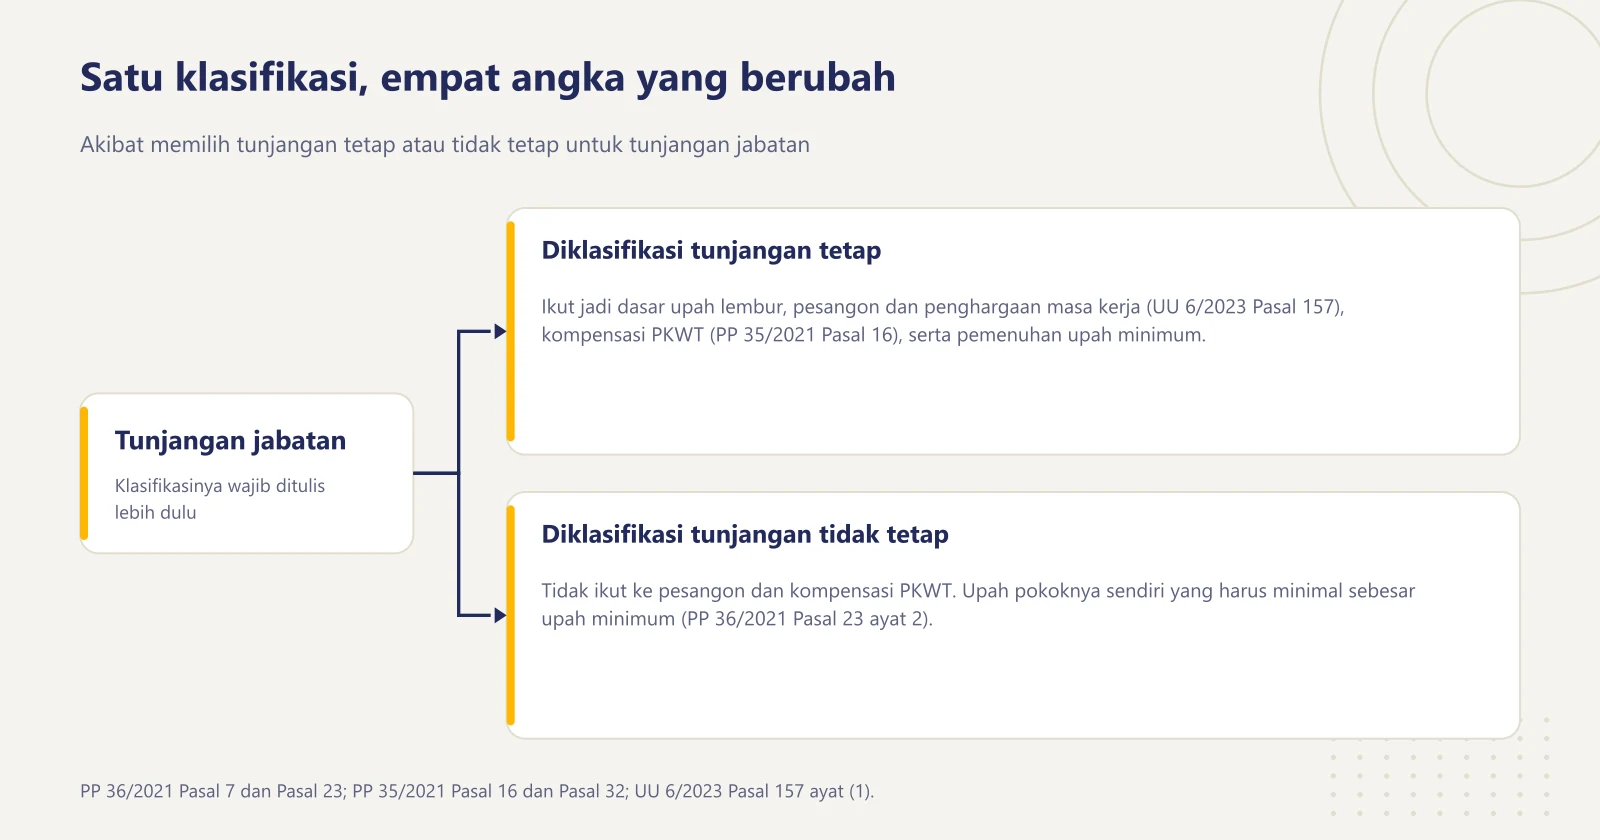
Mari kita ubah tabel itu menjadi rupiah. Semua angka di bawah adalah contoh ilustrasi, bukan anjuran besaran. Ambil seorang supervisor dengan upah pokok Rp 5.000.000 dan tunjangan jabatan Rp 750.000, sehingga upah pokok ditambah tunjangan tetapnya Rp 5.750.000. PP Nomor 35 Tahun 2021 Pasal 32 ayat (2) menetapkan upah sejam sebesar 1/173 dari upah sebulan. Upah sejamnya menjadi Rp 5.750.000 dibagi 173, yaitu sekitar Rp 33.237. Kalau tunjangan jabatan itu diklasifikasikan tidak tetap dan tidak ikut dihitung, upah sejamnya turun menjadi Rp 5.000.000 dibagi 173, sekitar Rp 28.902. Selisihnya Rp 4.335 per jam.
Terlihat kecil, sampai dikalikan. PP Nomor 35 Tahun 2021 Pasal 31 ayat (1) menetapkan jam lembur pertama dibayar 1,5 kali upah sejam dan setiap jam berikutnya 2 kali upah sejam. Andaikan supervisor itu lembur 12 jam sebulan yang dibayar 2 kali upah sejam, upah lemburnya Rp 797.688 bila tunjangan jabatan ikut dihitung, dan Rp 693.648 bila tidak. Selisih Rp 104.040 dalam sebulan, untuk satu orang saja. Rumus lengkapnya kami uraikan di panduan cara menghitung uang lembur.
Dampak terbesarnya justru muncul di akhir hubungan kerja. UU Nomor 6 Tahun 2023, yang mengubah Pasal 157 UU Ketenagakerjaan, menyatakan komponen upah yang digunakan sebagai dasar perhitungan uang pesangon dan uang penghargaan masa kerja terdiri atas upah pokok dan tunjangan tetap yang diberikan kepada pekerja dan keluarganya. Misalkan supervisor tadi bekerja 5 tahun sehingga haknya setara 6 bulan upah pesangon ditambah 2 bulan upah penghargaan masa kerja, total 8 bulan upah. Dengan dasar Rp 5.750.000, angkanya Rp 46.000.000. Dengan dasar Rp 5.000.000, angkanya Rp 40.000.000. Selisih Rp 6.000.000 dari satu baris di slip gaji. Pengali sebenarnya berbeda-beda menurut alasan PHK, dan kami uraikan di cara menghitung pesangon PHK. Logika serupa berlaku pada uang kompensasi PKWT sesuai PP Nomor 35 Tahun 2021 Pasal 16 ayat (2).
Baris terakhir tabel juga punya gigi. PP Nomor 36 Tahun 2021 Pasal 23 ayat (1) menyatakan upah minimum merupakan upah bulanan terendah berupa upah tanpa tunjangan, atau upah pokok dan tunjangan tetap. Ayat (2) menegaskan, kalau komponen upah terdiri atas upah pokok dan tunjangan tidak tetap, maka upah pokoknya sendiri yang paling sedikit harus sebesar upah minimum. Andaikan upah minimum di daerah Anda Rp 4.000.000 sebagai angka ilustrasi, dan seorang koordinator menerima upah pokok Rp 3.700.000 ditambah tunjangan jabatan Rp 400.000. Kalau tunjangan itu tunjangan tetap, totalnya Rp 4.100.000 dan kewajiban terpenuhi. Kalau Anda mengklasifikasikannya tidak tetap, yang dibandingkan hanya Rp 3.700.000 dan perusahaan membayar di bawah upah minimum. Besaran yang berlaku di daerah masing-masing kami rangkum di halaman UMR 2026.
Sebelum memutuskan klasifikasi tunjangan jabatan, hitung dulu empat angka ini untuk satu karyawan contoh: upah sejam lembur, pesangon bila terjadi PHK, uang kompensasi bila statusnya PKWT, dan jarak upah pokok ke upah minimum. Sepuluh menit menghitung di awal jauh lebih murah daripada menegosiasikan selisihnya di depan mediator.
Cara menetapkan besaran lewat struktur dan skala upah
Cara paling umum menetapkan tunjangan jabatan di UMKM adalah dengan menebak, biasanya berpatokan pada apa yang diminta orangnya saat diangkat. Hasilnya bisa ditebak juga: dua supervisor dengan beban serupa menerima angka berbeda, lalu saling tahu, lalu kepercayaan rontok. Jalan yang lebih tahan uji adalah menurunkan besarannya dari struktur dan skala upah, bukan dari negosiasi per orang.
Kewajibannya sendiri sudah ada. PP Nomor 36 Tahun 2021 Pasal 21 ayat (1) mewajibkan pengusaha menyusun dan menerapkan struktur dan skala upah di perusahaan dengan memperhatikan kemampuan perusahaan dan produktivitas, dan ayat (2) mewajibkan struktur itu diberitahukan kepada seluruh pekerja secara perorangan. Ayat (3) menegaskan yang diberitahukan sekurang-kurangnya struktur dan skala upah pada golongan jabatan sesuai jabatan pekerja yang bersangkutan. Pasal 24 ayat (2) menambahkan, upah bagi pekerja dengan masa kerja satu tahun atau lebih berpedoman pada struktur dan skala upah.
Permenaker Nomor 1 Tahun 2017 memberi metodenya. Pasal 2 ayat (1) menyebut struktur dan skala upah disusun dengan memperhatikan golongan, jabatan, masa kerja, pendidikan, dan kompetensi. Pasal 4 ayat (1) merinci tahapannya menjadi analisa jabatan, evaluasi jabatan, lalu penentuan struktur dan skala upah. Pasal 1 angka 4 mendefinisikan golongan jabatan sebagai pengelompokan jabatan berdasarkan nilai atau bobot jabatan. Perlu dicatat, Pasal 3 ayat (1) menyatakan upah yang tercantum dalam struktur dan skala upah merupakan upah pokok. Jadi struktur upah menetapkan pagu upah pokoknya, dan tunjangan jabatan Anda susun sebagai lapisan di atasnya, mengikuti golongan jabatan yang sama.
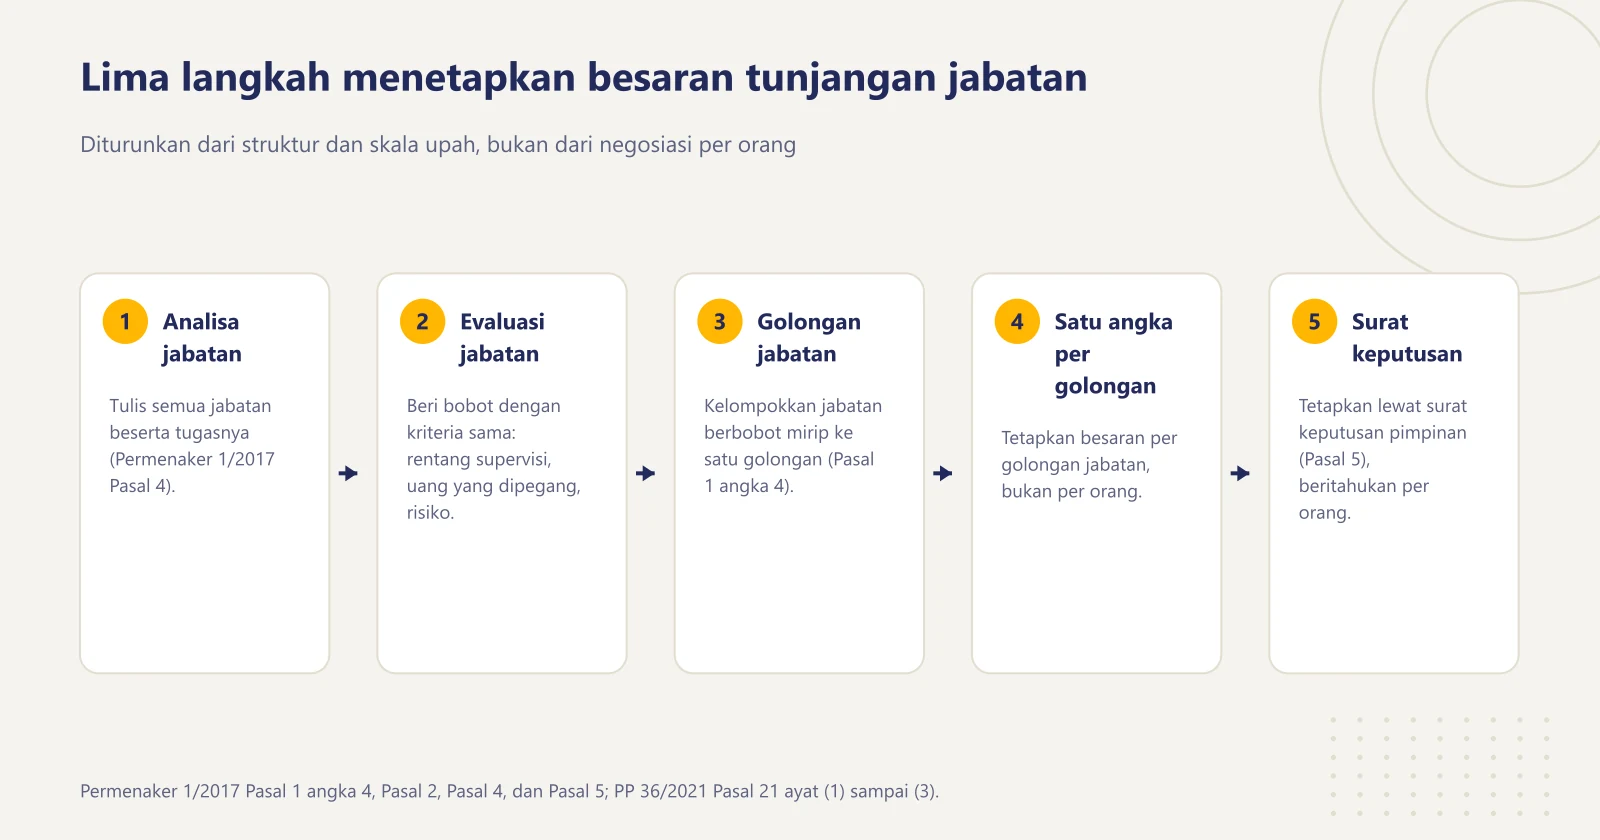
Urutan kerjanya sederhana. Pertama, tuliskan semua jabatan yang ada beserta tugasnya lewat analisis jabatan dan job description. Kedua, beri bobot pada tiap jabatan memakai kriteria yang sama untuk semua, misalnya jumlah orang yang disupervisi, besaran uang yang dipegang, dan risiko keputusan. Ketiga, kelompokkan jabatan dengan bobot mirip ke satu golongan. Keempat, tetapkan satu angka tunjangan jabatan per golongan, bukan per orang. Kelima, tetapkan seluruhnya lewat surat keputusan pimpinan perusahaan sebagaimana diminta Permenaker Nomor 1 Tahun 2017 Pasal 5. Langkah penyusunannya kami bahas lebih detail di struktur dan skala upah.
Pendapat kami di Absenia, keadilan tunjangan jabatan tidak diukur dari besar kecilnya angka, melainkan dari bisa atau tidaknya Anda menjelaskan angka itu tanpa menyebut nama orang. Kalau alasan seorang kepala cabang menerima lebih besar dari kepala cabang lain hanya karena ia lebih dulu bergabung, itu bukan tunjangan jabatan, itu tunjangan senioritas yang salah label.
Contoh struktur tunjangan jabatan per tingkat
Berikut contoh ilustrasi lima golongan jabatan untuk sebuah usaha ritel dengan sekitar 30 karyawan. Semua angka adalah contoh ilustrasi, bukan standar dan bukan anjuran. Besaran nyata sepenuhnya kebijakan perusahaan Anda dan bergantung pada kemampuan bayar, kondisi pasar tenaga kerja setempat, serta upah minimum yang berlaku.
| Golongan jabatan | Upah pokok | Tunjangan jabatan | Upah pokok + tunjangan tetap | Porsi upah pokok |
|---|---|---|---|---|
| Pelaksana (tanpa jabatan struktural) | Rp 3.500.000 | Rp 0 | Rp 3.500.000 | 100,0% |
| Koordinator | Rp 4.000.000 | Rp 400.000 | Rp 4.400.000 | 90,9% |
| Supervisor | Rp 5.000.000 | Rp 750.000 | Rp 5.750.000 | 87,0% |
| Kepala cabang | Rp 7.000.000 | Rp 1.400.000 | Rp 8.400.000 | 83,3% |
| Manajer | Rp 9.000.000 | Rp 2.250.000 | Rp 11.250.000 | 80,0% |
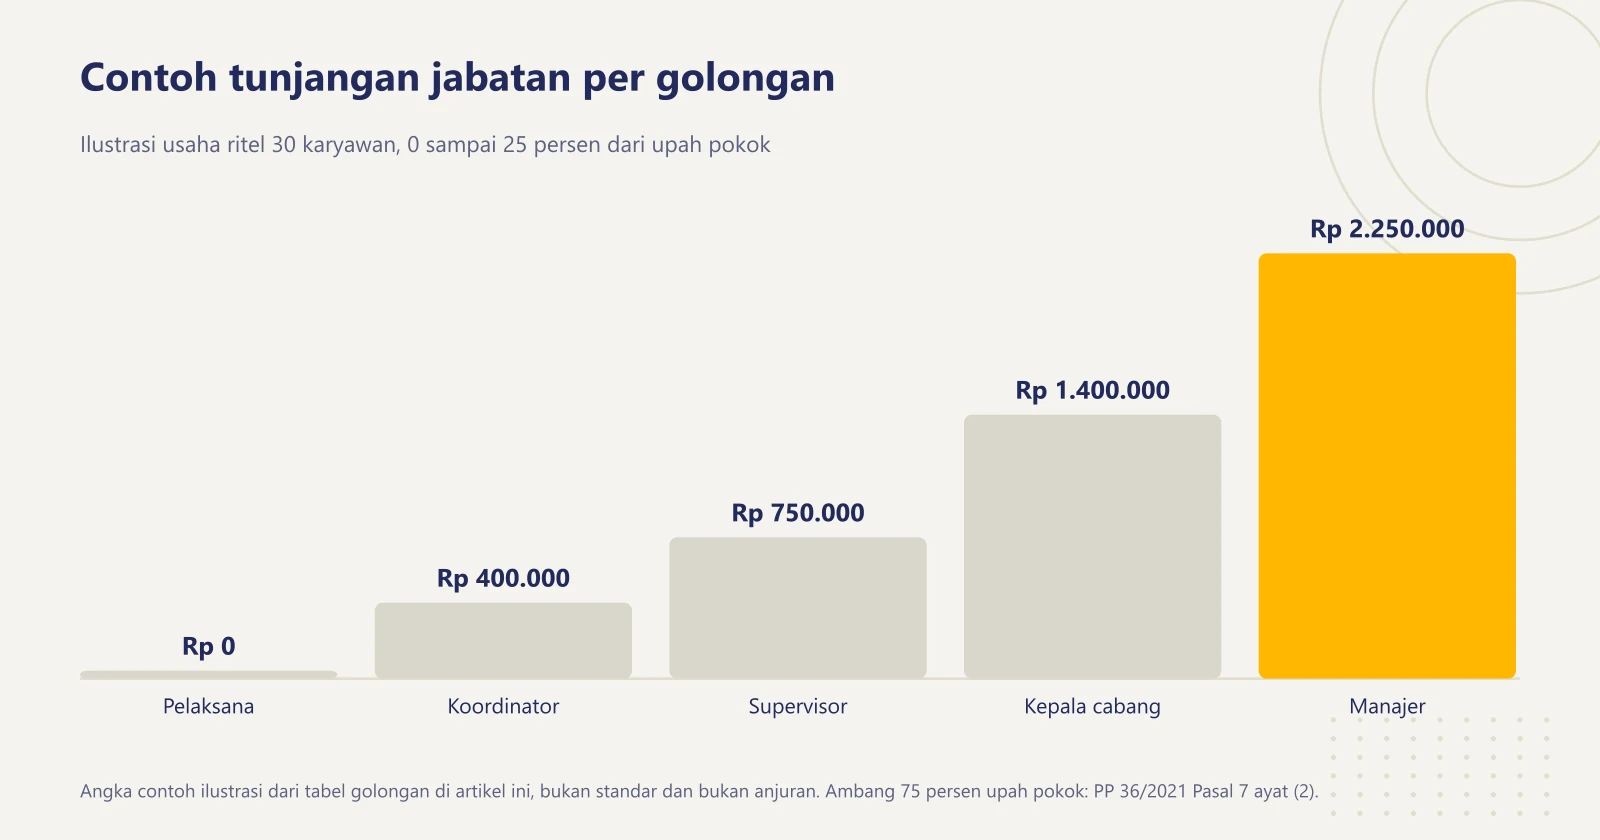
Ada dua hal yang sengaja kami perlihatkan lewat tabel ini. Pertama, tunjangan jabatan dinaikkan sebagai persentase dari upah pokok golongan itu, bukan sebagai angka acak: 0 persen untuk pelaksana, lalu 10 persen, 15 persen, 20 persen, dan 25 persen. Dengan pola seperti ini, kenaikan tunjangan punya alasan yang bisa dijelaskan, dan Anda tinggal menyesuaikan satu persentase kalau kemampuan perusahaan berubah.
Kedua, kolom terakhir adalah rem pengaman. Semua barisnya masih di atas ambang 75 persen yang diminta PP Nomor 36 Tahun 2021 Pasal 7 ayat (2). Baris manajer sudah menyentuh 80 persen, jadi ruangnya tinggal sedikit sebelum melewati batas. Kalau suatu saat Anda ingin menambah tunjangan tetap lain di golongan itu, misalnya tunjangan keahlian, porsi upah pokok harus dihitung ulang untuk seluruh tunjangan tetap yang ada, bukan hanya tunjangan jabatannya.
Satu catatan pelaksanaan. Tabel seperti ini hanya berguna kalau data karyawan Anda rapi: siapa memegang jabatan apa, sejak kapan, dan di golongan mana. Kalau informasi itu masih tersebar di catatan pribadi dan grup chat, tabel tercantik pun akan salah diterapkan. Merapikan data jabatan dan kehadiran biasanya justru langkah pertama yang paling terasa hasilnya, dan bisa Anda lihat kemampuannya di halaman fitur Absenia.
Perlakuan pajak tunjangan jabatan
Secara pajak, tunjangan jabatan tidak istimewa. Ia penghasilan biasa yang menambah penghasilan bruto karyawan dan ikut dipotong PPh Pasal 21. Dasarnya jelas: UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, lewat Pasal 3 angka 1, mengubah Pasal 4 ayat (1) huruf a UU Pajak Penghasilan sehingga objek pajak mencakup penggantian atau imbalan berkenaan dengan pekerjaan, termasuk gaji, upah, tunjangan, honorarium, komisi, bonus, gratifikasi, uang pensiun, atau imbalan dalam bentuk lainnya termasuk natura dan kenikmatan. Kata tunjangan disebut secara eksplisit di sana.
Cara memotongnya yang berubah. Sejak 1 Januari 2024 berlaku skema tarif efektif rata-rata yang diatur PP Nomor 58 Tahun 2023 dan aturan pelaksananya di tingkat menteri keuangan. Direktorat Jenderal Pajak menjelaskan di situsnya bahwa untuk masa pajak Januari sampai November, PPh Pasal 21 pegawai tetap dihitung dengan mengalikan penghasilan bruto sebulan dengan tarif efektif bulanan, sedangkan pada masa Desember perhitungannya kembali memakai ketentuan tarif Pasal 17. PP Nomor 58 Tahun 2023 Pasal 2 membagi tarif efektif bulanan ke dalam kategori A, B, dan C berdasarkan status Penghasilan Tidak Kena Pajak sesuai status perkawinan dan jumlah tanggungan.
Konsekuensi praktisnya sederhana tapi sering mengagetkan. Karena tarif efektif dikalikan ke penghasilan bruto sebulan, menambahkan tunjangan jabatan langsung menaikkan dasar pemotongan pada bulan itu juga. Kalau Anda menjanjikan kenaikan sebesar Rp 750.000 kepada seorang supervisor tanpa menjelaskan bahwa angka itu bruto, yang ia terima di rekening akan lebih kecil dan Anda akan menerima pertanyaan di hari gajian. Putuskan sejak awal apakah yang Anda janjikan angka bruto atau angka bersih, lalu tulis di surat pengangkatannya. Mekanisme perhitungannya kami uraikan di cara menghitung PPh 21 TER.
Satu kekeliruan istilah yang perlu diluruskan: tunjangan jabatan berbeda dari biaya jabatan. Tunjangan jabatan menambah penghasilan, sedangkan biaya jabatan adalah pengurang penghasilan bruto dalam perhitungan PPh Pasal 21. Penjelasan PP Nomor 58 Tahun 2023 menyebut penetapan tarif efektif dilakukan dengan telah memperhatikan adanya pengurang penghasilan bruto berupa biaya jabatan atau biaya pensiun, iuran pensiun, dan Penghasilan Tidak Kena Pajak. Karena pengurang itu sudah dilebur ke dalam tarif efektif, Anda tidak lagi menghitungnya manual setiap bulan.
Absenia hari ini adalah fondasi HRIS: absensi selfie dengan verifikasi GPS, cuti dan izin beserta approval, atur shift, data karyawan, rekap kehadiran, dan laporan yang bisa diekspor. Modul payroll, slip gaji, PPh 21, dan BPJS masih dalam pengembangan, jadi perhitungan pajak atas tunjangan jabatan belum bisa dikerjakan otomatis di dalam sistem kami. Paket Gratis berlaku selamanya untuk tim di bawah 10 karyawan, paket Absensi Rp 9.000 per karyawan per bulan, dan paket Lengkap Rp 19.000 per karyawan per bulan. Rinciannya terbuka di halaman harga.
Apa yang terjadi saat mutasi, demosi, dan promosi
Inilah ujian sesungguhnya dari definisi di awal artikel. Kalau tunjangan jabatan benar-benar melekat pada jabatan, maka karyawan yang tidak lagi memegang jabatan itu berhenti menerimanya. Prinsipnya lurus. Yang membuat rumit adalah eksekusinya, karena bagi karyawan yang terjadi terasa seperti pemotongan upah, terlepas dari apa pun teorinya.
Kuncinya ada pada dokumen, dan dokumennya harus lebih dulu ada daripada peristiwanya. PP Nomor 36 Tahun 2021 Pasal 7 ayat (4) menyatakan komponen upah yang akan digunakan ditetapkan dalam perjanjian kerja, peraturan perusahaan, atau perjanjian kerja bersama. Di situlah Anda menuliskan bahwa tunjangan jabatan diberikan selama karyawan menduduki jabatan tertentu dan berhenti ketika jabatan itu tidak lagi dipegang. Tanpa kalimat itu, penghentian tunjangan adalah perubahan sepihak atas hal yang sudah berjalan bertahun-tahun, dan posisi perusahaan lemah. Tempat menuliskannya ada di peraturan perusahaan dan kontrak kerja.
Mari pisahkan tiga peristiwanya. Pada promosi, karyawan naik golongan jabatan, tunjangannya naik mengikuti golongan baru, dan tidak ada yang perlu diperdebatkan. Prosesnya kami bahas di promosi jabatan. Pada mutasi horizontal ke jabatan dengan bobot setara, besaran tunjangannya seharusnya sama karena golongannya sama, jadi tidak ada perubahan angka. Pada demosi atau mutasi ke posisi tanpa jabatan struktural, tunjangan jabatan berhenti, dan di sinilah semua masalah berkumpul.
Untuk demosi, tiga hal ini sebaiknya dilakukan berurutan. Pertama, sampaikan alasannya secara tertulis, bukan lisan, dan sebutkan jabatan barunya beserta golongannya. Kedua, cantumkan tanggal efektif perubahan upah dan pastikan tanggal itu tidak mundur ke belakang. Ketiga, periksa ulang apakah upah pokok yang tersisa masih memenuhi upah minimum, karena setelah tunjangan jabatan dicabut, bantalannya hilang. Serah terima tanggung jawabnya juga perlu tercatat, dan formatnya kami sediakan di serah terima jabatan.
Permenaker Nomor 1 Tahun 2017 Pasal 10 ayat (2) menyediakan kebiasaan baik yang bisa Anda pinjam: hasil peninjauan struktur dan skala upah diberitahukan kepada pekerja yang golongan jabatannya mengalami perubahan. Terapkan prinsip yang sama untuk setiap perpindahan jabatan. Setiap kali golongan seseorang berubah, ia menerima pemberitahuan tertulis berisi golongan baru, upah pokok baru, dan tunjangan jabatan baru. Kebiasaan sederhana ini menutup hampir semua ruang salah paham.
Pendapat kami di Absenia, transisi yang mendadak lebih merusak daripada angkanya sendiri. Banyak perusahaan memilih memberi masa peralihan satu sampai dua bulan sebelum tunjangan jabatan benar-benar berhenti, terutama pada demosi yang bukan karena pelanggaran. Itu bukan kewajiban hukum, melainkan pilihan kebijakan. Kalau Anda memilih jalan itu, tuliskan aturannya agar berlaku sama untuk semua orang dan tidak berubah menjadi kebijakan yang ditentukan kedekatan.
Pertanyaan yang sering ditanyakan
Apa itu tunjangan jabatan?
Tunjangan jabatan adalah tambahan upah yang diberikan karena seorang karyawan memegang jabatan tertentu, misalnya koordinator, supervisor, kepala cabang, atau manajer. Sifatnya melekat pada jabatan, bukan pada orangnya. Selama jabatan itu diduduki, tunjangannya dibayar. Begitu jabatan dilepas karena mutasi, demosi, atau perubahan struktur, tunjangannya ikut berhenti sepanjang hal itu sudah diatur di perjanjian kerja atau peraturan perusahaan.
Apakah perusahaan wajib memberikan tunjangan jabatan?
Tidak ada aturan yang mewajibkan perusahaan membayar tunjangan jabatan dengan nama dan besaran tertentu. PP Nomor 36 Tahun 2021 Pasal 7 ayat (1) hanya menyediakan empat pilihan komponen upah, salah satunya upah pokok ditambah tunjangan tetap, dan Pasal 7 ayat (4) menyerahkan pilihan komponen itu ke perjanjian kerja, peraturan perusahaan, atau perjanjian kerja bersama. Jadi tunjangan jabatan adalah kebijakan perusahaan, bukan kewajiban hukum. Yang wajib adalah menyusun struktur dan skala upah dan membayar tidak di bawah upah minimum.
Tunjangan jabatan termasuk tunjangan tetap atau tunjangan tidak tetap?
Dalam praktik yang lazim, tunjangan jabatan diperlakukan sebagai tunjangan tetap karena dibayar rutin dengan nominal sama dan tidak dikaitkan dengan kehadiran atau capaian bulanan. PP Nomor 36 Tahun 2021 mengakui kedua kategori itu sebagai komponen upah di Pasal 7, tetapi tidak memberi definisi rinci di bagian penjelasannya, sehingga perusahaan wajib menetapkan klasifikasinya sendiri secara tertulis. Klasifikasi ini bukan urusan administrasi, karena ikut menentukan dasar perhitungan lembur, pesangon, dan pemenuhan upah minimum.
Berapa besaran tunjangan jabatan yang wajar untuk UMKM?
Tidak ada angka baku, karena besarannya adalah kebijakan tiap perusahaan dan bergantung pada kemampuan bayar. Yang mengikat adalah batas proporsi: kalau komponen upah Anda terdiri atas upah pokok dan tunjangan tetap, PP Nomor 36 Tahun 2021 Pasal 7 ayat (2) mensyaratkan upah pokok paling sedikit 75 persen dari jumlah upah pokok dan tunjangan tetap. Artinya total tunjangan tetap tidak boleh melebihi sepertiga dari upah pokok. Cara paling sehat adalah menetapkan besaran per golongan jabatan lewat struktur dan skala upah, bukan menawar per orang.
Apakah tunjangan jabatan hilang kalau karyawan dimutasi atau didemosi?
Bisa hilang, dan memang itu logikanya, tetapi hanya kalau dasarnya sudah tertulis lebih dulu. Karena tunjangan jabatan melekat pada jabatan, karyawan yang tidak lagi memegang jabatan itu secara prinsip tidak lagi berhak atasnya. Masalah muncul kalau perusahaan tidak pernah menuliskan aturan itu di perjanjian kerja atau peraturan perusahaan, lalu tiba-tiba memotongnya. Pada titik itu karyawan wajar menganggapnya penurunan upah sepihak dan perselisihan sulit dihindari.
Apa beda tunjangan jabatan dengan biaya jabatan di PPh 21?
Keduanya berbeda arah dan sering tertukar. Tunjangan jabatan menambah penghasilan bruto karyawan, sedangkan biaya jabatan adalah pengurang penghasilan bruto dalam perhitungan PPh Pasal 21. Penjelasan PP Nomor 58 Tahun 2023 menyebut penetapan tarif efektif sudah memperhitungkan adanya pengurang berupa biaya jabatan atau biaya pensiun, iuran pensiun, dan Penghasilan Tidak Kena Pajak. Jadi satu menaikkan dasar pajak, satu lagi menurunkannya, dan sejak skema tarif efektif berlaku, biaya jabatan tidak lagi Anda hitung manual tiap bulan.
Apakah tunjangan jabatan ikut dihitung dalam THR dan iuran jaminan sosial?
Yang menentukan bukan nama tunjangannya, melainkan klasifikasinya. Penjelasan PP Nomor 36 Tahun 2021 Pasal 7 ayat (1) huruf a menyebut besaran upah dipakai sebagai dasar perhitungan hal-hal yang terkait dengan upah, antara lain tunjangan hari raya keagamaan, upah kerja lembur, pesangon, dan iuran jaminan sosial. Jadi kalau tunjangan jabatan Anda ditetapkan sebagai bagian dari komponen upah pokok ditambah tunjangan tetap, ia masuk ke dasar perhitungan itu. Kalau Anda menetapkannya sebagai tunjangan tidak tetap, ia berada di luarnya. Karena itu klasifikasinya sebaiknya diputuskan sekali dan ditulis, bukan ditentukan ulang setiap kali ada perhitungan baru.
Bolehkah karyawan PKWT atau kontrak menerima tunjangan jabatan?
Boleh, karena komponen upah tidak dibedakan menurut status hubungan kerja. PP Nomor 36 Tahun 2021 Pasal 7 ayat (4) menyerahkan pilihan komponen upah untuk ditetapkan dalam perjanjian kerja, peraturan perusahaan, atau perjanjian kerja bersama, dan perjanjian kerja itu mencakup PKWT. Yang perlu Anda perhitungkan adalah akibatnya di akhir kontrak: PP Nomor 35 Tahun 2021 Pasal 16 ayat (2) menyatakan uang kompensasi PKWT dihitung dari upah pokok dan tunjangan tetap, sedangkan ayat (4) mengatur bahwa kalau komponen upahnya terdiri atas upah pokok dan tunjangan tidak tetap, dasarnya upah pokok saja. Jadi memberi tunjangan jabatan kepada karyawan PKWT sah, tetapi ikut menaikkan uang kompensasi yang nanti harus Anda bayar.
Informasi umum, bukan nasihat hukum ketenagakerjaan. Baca kebijakan editorial Absenia untuk standar sumber, pembaruan regulasi, dan cara meminta koreksi.
Sumber
- PP Nomor 36 Tahun 2021 tentang Pengupahan (Pasal 7: komponen upah dan upah pokok paling sedikit 75 persen; Pasal 7 ayat (4) dan (5): komponen upah ditetapkan dalam perjanjian kerja, peraturan perusahaan, atau PKB dan pengecualian untuk jabatan tertentu; Pasal 21: kewajiban menyusun dan memberitahukan struktur dan skala upah; Pasal 23: cakupan upah minimum; Pasal 24 ayat (2): masa kerja satu tahun atau lebih berpedoman pada struktur dan skala upah)
- PP Nomor 35 Tahun 2021 (Pasal 16 ayat (2): uang kompensasi PKWT dihitung dari upah pokok dan tunjangan tetap; Pasal 31: upah lembur 1,5 kali dan 2 kali upah sejam; Pasal 32: upah sejam 1/173 upah sebulan dan dasar perhitungan upah kerja lembur)
- UU Nomor 6 Tahun 2023 tentang Penetapan Perppu Cipta Kerja Menjadi Undang-Undang (Pasal 157 ayat (1) hasil perubahan: komponen upah dasar perhitungan uang pesangon dan uang penghargaan masa kerja terdiri atas upah pokok dan tunjangan tetap)
- Permenaker Nomor 1 Tahun 2017 tentang Struktur dan Skala Upah (Pasal 1 angka 4: golongan jabatan; Pasal 2 ayat (1): faktor golongan, jabatan, masa kerja, pendidikan, dan kompetensi; Pasal 3: upah dalam struktur dan skala upah adalah upah pokok; Pasal 4: analisa jabatan, evaluasi jabatan, penentuan struktur dan skala upah; Pasal 5: penetapan lewat surat keputusan; Pasal 10: peninjauan dan pemberitahuan saat golongan jabatan berubah)
- UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (Pasal 3 angka 1 mengubah Pasal 4 ayat (1) huruf a UU Pajak Penghasilan: objek pajak termasuk gaji, upah, tunjangan, honorarium, komisi, bonus, gratifikasi, uang pensiun, atau imbalan dalam bentuk lainnya)
- PP Nomor 58 Tahun 2023 tentang Tarif Pemotongan PPh Pasal 21 (Pasal 2: tarif efektif bulanan dan harian, kategori A, B, dan C berdasarkan status PTKP; penjelasan: tarif efektif sudah memperhitungkan biaya jabatan, iuran pensiun, dan PTKP)
- DJP: TER, Tarif PPh Tidak Berubah, tapi ... (tarif efektif rata-rata berlaku 1 Januari 2024, masa Januari sampai November memakai tarif efektif bulanan atas penghasilan bruto sebulan)