Remunerasi: Arti, Komponen, dan Cara Menyusun Kebijakannya
Remunerasi adalah total imbalan karyawan, mencakup upah, tunjangan, THR, insentif, iuran jaminan sosial, dan fasilitas kerja. Panduan komponen, dasar hukum, dan cara menyusun kebijakan remunerasi untuk UMKM.
Remunerasi adalah keseluruhan imbalan yang diterima karyawan dari perusahaan atas pekerjaannya, bukan sekadar angka gaji yang tercetak di slip. Di dalamnya ada upah pokok, tunjangan, upah lembur, tunjangan hari raya, insentif, iuran jaminan sosial yang dibayar perusahaan, sampai fasilitas kerja seperti kendaraan, seragam, dan pulsa. Banyak pemilik usaha kecil memakai kata remunerasi dan gaji secara bergantian, lalu kaget ketika biaya karyawan sebenarnya ternyata jauh lebih besar daripada total gaji yang mereka bayangkan. Panduan ini menyusun ulang cara berpikirnya: apa saja yang masuk hitungan remunerasi, mana yang diwajibkan aturan dan mana yang murni pilihan Anda, bagaimana menyusun kebijakannya supaya tidak berubah setiap kali ada yang protes, dan berapa biaya nyata per karyawan setelah semua komponen dijumlahkan.
Remunerasi adalah total imbalan, bukan hanya gaji
Kata remunerasi berasal dari bahasa Latin remunerare yang berarti membalas atau memberi imbalan. Dalam praktik ketenagakerjaan Indonesia, istilah ini dipakai untuk menyebut paket utuh yang diterima seorang pekerja, bukan satu angka tunggal. Gaji adalah bagian terbesar dan paling terlihat, tetapi ia hanya satu potongan dari kue yang lebih besar.
Undang-Undang Nomor 13 Tahun 2003 Pasal 1 angka 30 mendefinisikan upah sebagai hak pekerja yang diterima dan dinyatakan dalam bentuk uang sebagai imbalan dari pengusaha, yang ditetapkan dan dibayarkan menurut perjanjian kerja, kesepakatan, atau peraturan perundang-undangan, termasuk tunjangan bagi pekerja dan keluarganya. Perhatikan tiga kata terakhir itu. Sejak awal, hukum sudah memasukkan tunjangan ke dalam pengertian upah, jadi memisahkan gaji dari tunjangan dalam percakapan sehari-hari sebenarnya menyesatkan.
Kerangka yang lebih rapi diberikan PP Nomor 36 Tahun 2021 Pasal 6 ayat (2). Aturan itu menyebut penghasilan pekerja diperoleh dalam dua bentuk, yaitu Upah dan pendapatan non-Upah. Dua kotak inilah yang menjadi kerangka dasar remunerasi. Kotak pertama berisi semua yang dibayar rutin sebagai imbalan kerja. Kotak kedua berisi yang dibayar karena peristiwa tertentu, seperti hari raya, pencapaian target, atau kebijakan perusahaan.
Kenapa pembedaan ini penting untuk usaha kecil? Karena hampir semua sengketa gaji yang kami dengar bermula dari satu hal yang sama: karyawan dan pemilik usaha memakai kata yang sama untuk maksud yang berbeda. Pemilik bilang gaji Anda Rp 4.000.000 dan yang dia maksud adalah seluruh uang yang keluar termasuk uang makan harian. Karyawan mendengar Rp 4.000.000 dan yang dia bayangkan adalah angka yang masuk rekening setiap tanggal 25. Selisihnya kelihatan kecil di awal, lalu membesar saat menghitung pesangon atau lembur.
Pendapat kami di Absenia, remunerasi paling tepat dipahami sebagai daftar, bukan angka. Begitu Anda menuliskannya sebagai daftar komponen dengan nama yang jelas, negosiasi gaji berubah dari adu perasaan menjadi diskusi baris per baris. Itu jauh lebih mudah dijawab ketika karyawan bertanya kenapa temannya menerima lebih banyak.
Remunerasi adalah total imbalan atas pekerjaan, terdiri atas upah dan pendapatan non-upah menurut PP 36/2021 Pasal 6 ayat (2), ditambah benefit wajib dan fasilitas kerja. Gaji hanyalah satu baris di dalam daftar itu, bukan keseluruhannya.
Lima lapis komponen remunerasi
Supaya mudah dipakai di lapangan, kami biasa memecah remunerasi menjadi lima lapis. Urutan lapisannya sengaja disusun dari yang paling terikat aturan ke yang paling bebas, karena itu juga urutan yang paling aman ketika Anda menyusun kebijakan dari nol.
Lapis pertama, upah. Ini inti dari semuanya. PP 36/2021 Pasal 7 ayat (1) menyebut empat kemungkinan susunan komponen upah: upah tanpa tunjangan, upah pokok dan tunjangan tetap, upah pokok ditambah tunjangan tetap dan tunjangan tidak tetap, atau upah pokok dan tunjangan tidak tetap. Kalau susunan Anda memakai tunjangan tetap, Pasal 7 ayat (2) mengunci rasionya: upah pokok paling sedikit 75 persen dari jumlah upah pokok dan tunjangan tetap. Rincian bedanya bisa Anda dalami di panduan gaji pokok dan tunjangan karyawan.
Lapis kedua, pendapatan non-upah. PP 36/2021 Pasal 8 ayat (1) menyebut pendapatan non-upah berupa tunjangan hari raya keagamaan. Ayat (2) menambahkan bahwa selain THR, pengusaha dapat memberikan insentif, bonus, uang pengganti fasilitas kerja, dan uang servis pada usaha tertentu. Kata kuncinya berbeda antara dua ayat itu. THR bersifat wajib menurut Pasal 9 ayat (1) dan harus dibayarkan paling lama 7 hari sebelum hari raya keagamaan. Sisanya memakai kata dapat, artinya menjadi kebijakan Anda.
Lapis ketiga, benefit wajib. Iuran jaminan sosial yang ditanggung perusahaan masuk ke sini. Untuk jaminan kesehatan, iuran peserta penerima upah ditetapkan 5 persen dari gaji atau upah per bulan, dengan 4 persen dibayar pemberi kerja dan 1 persen dibayar peserta, sesuai Pasal 30 Perpres 82/2018 sebagaimana diubah oleh Perpres 64/2020. Dasar perhitungannya bukan take home pay, melainkan upah pokok ditambah tunjangan tetap menurut Pasal 33 ayat (3). Rincian angkanya kami bahas terpisah di iuran BPJS karyawan.
Lapis keempat, imbalan berbasis waktu kerja. Upah lembur masuk kategori ini. PP 35/2021 Pasal 32 ayat (2) menetapkan cara menghitung upah sejam yaitu 1/173 kali upah sebulan. Banyak pemilik usaha lupa memasukkan pos ini ke anggaran remunerasi, padahal untuk usaha ritel dan kuliner nilainya bisa menyamai satu tunjangan penuh. Cara menghitungnya kami uraikan di cara menghitung uang lembur.
Lapis kelima, fasilitas dan natura. Kendaraan operasional, kos, seragam, laptop, pulsa, sampai makan siang di kantor. Lapis ini paling sering dianggap gratis karena tidak muncul di slip gaji, padahal uangnya nyata keluar dan sebagian punya konsekuensi pajak.
| Lapis | Contoh isi | Sifat | Dasar rujukan |
|---|---|---|---|
| Upah | Upah pokok, tunjangan tetap, tunjangan tidak tetap | Wajib, terikat upah minimum | PP 36/2021 Pasal 7 |
| Pendapatan non-upah | THR, insentif, bonus, uang servis | THR wajib, sisanya pilihan | PP 36/2021 Pasal 8 dan Pasal 9 |
| Benefit wajib | Iuran jaminan kesehatan dan ketenagakerjaan | Wajib | Perpres 82/2018 s.t.d.d. Perpres 64/2020 |
| Imbalan waktu kerja | Upah lembur, upah kerja hari libur | Wajib bila lembur terjadi | PP 35/2021 Pasal 32 |
| Fasilitas dan natura | Kendaraan, kos, seragam, pulsa, makan | Pilihan, sebagian objek pajak | PP 55/2022 Pasal 23 dan Pasal 24 |
Pendapat kami di Absenia, kesalahan paling umum di UMKM bukan pelit, melainkan tidak terhitung. Uang yang sama sudah keluar, hanya saja tersebar di lima lapis yang tidak pernah dijumlahkan dalam satu kertas. Begitu dijumlahkan, banyak pemilik usaha justru menemukan bahwa mereka sudah membayar lebih baik daripada yang mereka kira, tetapi karyawannya tidak merasakannya karena tidak pernah diberi tahu.
Mana yang diwajibkan aturan, mana yang pilihan Anda
Ini bagian yang paling menentukan risiko hukum Anda. Sebagian komponen remunerasi tidak bisa dinegosiasikan karena sudah dikunci peraturan. Sebagian lain sepenuhnya kebijakan internal, dan justru di sinilah ruang Anda bermain ketika kemampuan keuangan terbatas.
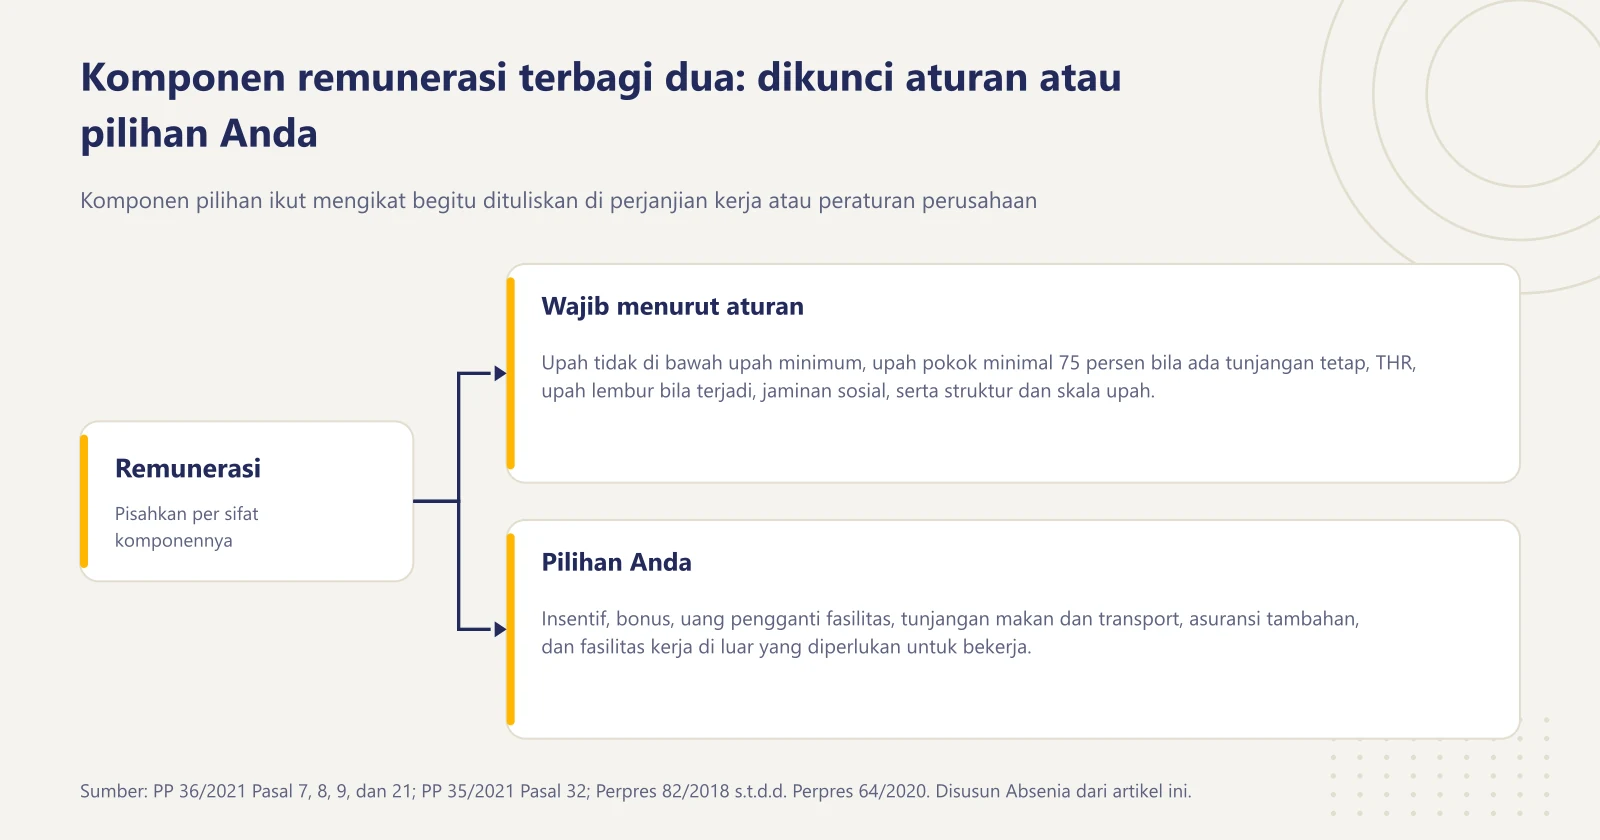
Yang wajib mencakup pembayaran upah tidak di bawah upah minimum yang berlaku di wilayah Anda, tunjangan hari raya keagamaan menurut PP 36/2021 Pasal 9 ayat (1) yang harus dibayar paling lama 7 hari sebelum hari raya, upah lembur bila pekerja bekerja melebihi waktu kerja normal, kepesertaan jaminan sosial, dan penyusunan struktur serta skala upah. Kewajiban terakhir ini yang paling sering terlewat dan akan kami bahas tersendiri di bagian berikutnya.
Satu catatan penting soal rujukan. PP 36/2021 sudah diubah oleh PP Nomor 51 Tahun 2023, dan perubahan itu menyasar bab upah minimum, yaitu Pasal 24 sampai Pasal 35, ditambah Pasal 71 dan sisipan Pasal 81A sampai Pasal 81C. Pasal-pasal yang kami kutip di panduan ini, yakni Pasal 6 sampai Pasal 9 tentang komponen penghasilan serta Pasal 20 sampai Pasal 22 tentang struktur dan skala upah, tidak termasuk yang diubah. Jadi bunyi yang kami pakai masih bunyi yang berlaku. Untuk besaran upah minimum tahun berjalan, rujuk keputusan gubernur di wilayah Anda dan pembahasan kami di UMR 2026.
Yang bersifat pilihan mencakup insentif, bonus tahunan, uang pengganti fasilitas kerja, tunjangan transport, tunjangan makan, asuransi tambahan, dan seluruh fasilitas kerja di luar yang memang diperlukan untuk menjalankan pekerjaan. Sekali Anda menuliskannya di perjanjian kerja atau peraturan perusahaan, komponen pilihan ini berubah sifat menjadi kewajiban kontraktual. Itu bukan alasan untuk tidak menuliskannya, melainkan alasan untuk menuliskannya dengan hati-hati, lengkap dengan syarat dan mekanisme peninjauannya.
| Komponen | Status | Catatan praktis untuk UMKM |
|---|---|---|
| Upah pokok | Wajib | Paling sedikit 75 persen dari upah pokok ditambah tunjangan tetap |
| Tunjangan tetap | Pilihan, mengikat bila diperjanjikan | Dibayar tanpa memperhitungkan kehadiran |
| Tunjangan tidak tetap | Pilihan | Biasanya terkait kehadiran, jadi butuh data absensi yang bersih |
| THR keagamaan | Wajib | Paling lama 7 hari sebelum hari raya |
| Insentif dan bonus | Pilihan | Sebaiknya punya rumus tertulis, bukan kebijakan lisan |
| Upah lembur | Wajib bila lembur terjadi | Upah sejam yaitu 1/173 kali upah sebulan |
| Struktur dan skala upah | Wajib | Tidak ada pengecualian berdasarkan jumlah karyawan |
Pendapat kami di Absenia, urutan yang paling sehat untuk usaha kecil adalah penuhi dulu seluruh kolom wajib dengan benar, baru tambahkan komponen pilihan satu per satu ketika arus kas memungkinkan. Menambahkan bonus besar sementara struktur upah masih berantakan adalah cara paling cepat menciptakan kecemburuan internal, karena tidak ada yang bisa menjelaskan mengapa angkanya berbeda antar orang.
Struktur dan skala upah sebagai tulang punggung
Kalau remunerasi adalah daftar komponen, struktur dan skala upah adalah kerangka yang menentukan siapa mendapat berapa. Tanpa kerangka ini, setiap penambahan orang baru akan memaksa Anda menebak lagi dari awal, dan tebakan itu tidak pernah konsisten.
Dasarnya jelas. PP Nomor 36 Tahun 2021 Pasal 21 ayat (1) menyatakan pengusaha wajib menyusun dan menerapkan struktur dan skala upah di perusahaan dengan memperhatikan kemampuan perusahaan dan produktivitas. Ayat (2) menambahkan bahwa struktur dan skala upah itu wajib diberitahukan kepada seluruh pekerja secara perorangan, dan ayat (3) menjelaskan yang diberitahukan sekurang-kurangnya struktur dan skala upah pada golongan jabatan sesuai jabatan pekerja yang bersangkutan. Jadi menyusunnya saja tidak cukup, harus sampai ke orangnya.
Dokumen ini juga punya konsekuensi administratif. PP 36/2021 Pasal 22 ayat (1) mewajibkan perusahaan melampirkan struktur dan skala upah saat mengajukan pengesahan dan pembaruan peraturan perusahaan, atau saat pendaftaran, perpanjangan, dan pembaruan perjanjian kerja bersama. Ayat (4) menambahkan lampiran berupa surat pernyataan bahwa struktur dan skala upah sudah ditetapkan di perusahaan.
Untuk cara menyusunnya, rujukan teknisnya adalah Permenaker Nomor 1 Tahun 2017. Pasal 2 ayat (1) menyebut struktur dan skala upah wajib disusun dengan memperhatikan golongan, jabatan, masa kerja, pendidikan, dan kompetensi. Pasal 3 ayat (1) menegaskan hal yang sering disalahpahami: upah yang tercantum dalam struktur dan skala upah merupakan upah pokok, bukan total penghasilan. Pasal 4 ayat (1) memberi tiga tahapan, yaitu analisa jabatan, evaluasi jabatan, dan penentuan struktur serta skala upah. Pasal 5 menutupnya dengan bentuk formal: struktur dan skala upah ditetapkan oleh pimpinan perusahaan dalam bentuk surat keputusan.
Pendapat kami di Absenia, inilah dokumen yang paling layak Anda kerjakan lebih dulu sebelum memikirkan bonus, tunjangan baru, atau sistem penggajian apa pun. Satu berkas sederhana berisi golongan jabatan dan rentang upah pokok per golongan sudah menjawab sebagian besar pertanyaan yang selama ini dijawab dengan perasaan. Pembahasan lengkap cara membuatnya kami tulis di struktur dan skala upah.
Jangan menyusun struktur upah dari angka gaji orang yang sekarang bekerja. Susun dari bobot jabatannya dulu, baru cocokkan dengan angka yang berjalan. Kalau dibalik, Anda hanya melegalkan ketimpangan yang sudah terlanjur ada, lalu terkunci di dalamnya bertahun-tahun.
Enam langkah menyusun kebijakan remunerasi
Kebijakan remunerasi tidak harus setebal buku. Untuk usaha dengan 10 sampai 50 karyawan, beberapa halaman yang jelas jauh lebih berguna daripada dokumen panjang yang tidak pernah dibaca. Berikut urutan yang menurut pengamatan kami paling jarang gagal di lapangan.
Satu, inventarisasi apa yang sudah berjalan. Tulis semua bentuk imbalan yang keluar hari ini, termasuk yang tidak pernah dianggap sebagai gaji seperti uang bensin yang diganti, makan siang, dan pulsa. Jumlahkan per karyawan selama tiga bulan terakhir. Angka totalnya biasanya mengejutkan, dan itu titik awal yang jujur.
Dua, tetapkan filosofi bayar Anda. Pilih satu posisi dan konsisten: membayar di sekitar rata-rata pasar dengan bonus kecil, atau membayar sedikit di bawah pasar dengan fasilitas dan kepastian jam kerja yang lebih baik. Tidak ada jawaban benar, yang salah adalah tidak memilih lalu berubah-ubah setiap kali ada karyawan mengeluh.
Tiga, susun struktur dan skala upah. Ikuti tahapan Permenaker 1/2017 Pasal 4, yaitu analisa jabatan, evaluasi jabatan, dan penentuan struktur serta skala upah. Untuk 20 orang, biasanya cukup 4 sampai 6 golongan jabatan. Tetapkan rentang minimum dan maksimum upah pokok per golongan, lalu sahkan lewat surat keputusan pimpinan.
Empat, kunci komponen upah di dokumen yang mengikat. PP 36/2021 Pasal 7 ayat (4) menyebut komponen upah yang akan digunakan ditetapkan dalam perjanjian kerja, peraturan perusahaan, atau perjanjian kerja bersama. Pastikan susunan yang Anda pilih konsisten dengan rasio 75 persen bila memakai tunjangan tetap.
Lima, tulis rumus insentif secara terukur. Insentif yang tidak punya rumus akan selalu terasa tidak adil, berapa pun besarnya. Sebut sumber datanya, periode pengukurannya, dan siapa yang memverifikasi. Untuk usaha yang insentifnya bergantung pada kehadiran atau jam kerja, sumber datanya harus satu dan tidak bisa diedit belakangan.
Enam, tetapkan satu jadwal peninjauan. Sekali setahun sudah cukup untuk sebagian besar UMKM, biasanya setelah upah minimum tahun berjalan diumumkan. Peninjauan terjadwal mencegah kenaikan yang diberikan karena tekanan sesaat, yang biasanya tidak pernah bisa ditarik kembali.
Setelah keenam langkah itu berjalan, komunikasinya juga perlu dirapikan. Setiap karyawan sebaiknya menerima rincian tertulis atas apa yang mereka terima setiap bulan. Format dan komponen wajibnya kami bahas di slip gaji.
Contoh paket remunerasi dan biaya sebenarnya
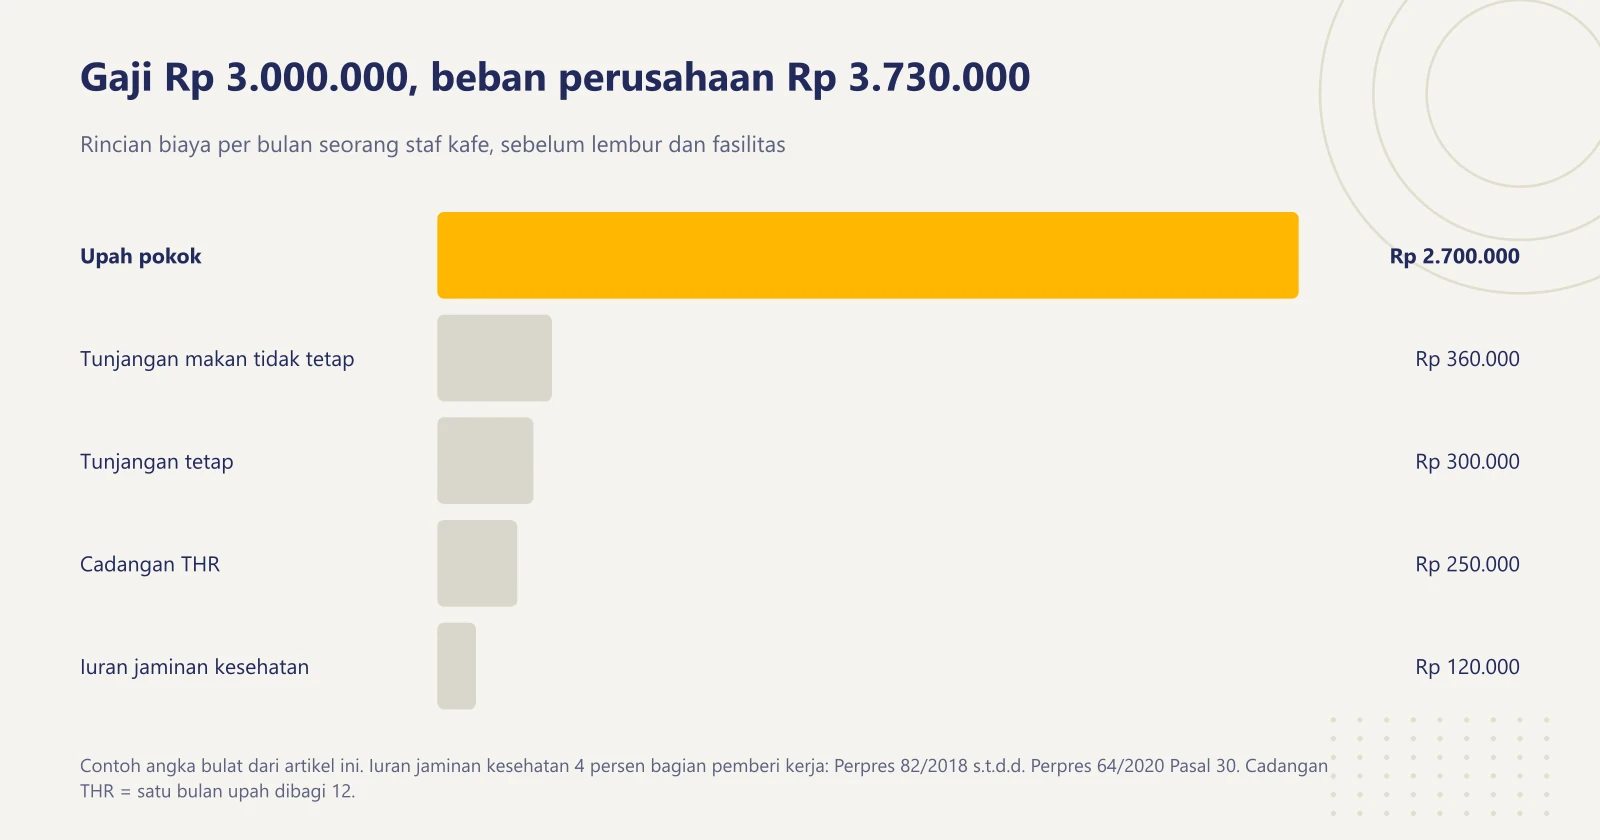
Contoh berikut memakai angka bulat supaya mudah diikuti, bukan angka standar industri. Ambil kasus seorang staf operasional di sebuah kafe dengan upah sebulan Rp 3.000.000 yang disusun sebagai upah pokok ditambah tunjangan tetap.
Susunannya adalah upah pokok Rp 2.700.000 dan tunjangan tetap kehadiran penuh Rp 300.000. Rasio upah pokok terhadap jumlah upah pokok dan tunjangan tetap adalah 90 persen, jadi aman terhadap batas paling sedikit 75 persen di PP 36/2021 Pasal 7 ayat (2). Di luar itu perusahaan memberi tunjangan makan tidak tetap Rp 15.000 per hari hadir, yang bila hadir 24 hari menjadi Rp 360.000.
Sekarang tambahkan pos yang biasanya tidak dihitung. Iuran jaminan kesehatan yang ditanggung perusahaan adalah 4 persen dari upah pokok ditambah tunjangan tetap, sesuai Pasal 30 Perpres 82/2018 sebagaimana diubah Perpres 64/2020 dan Pasal 33 ayat (3). Dari dasar Rp 3.000.000, bagian perusahaan adalah Rp 120.000 dan bagian karyawan Rp 30.000. Di luar itu masih ada iuran BPJS Ketenagakerjaan sesuai program yang diikuti, yang besarannya berbeda per program.
| Komponen | Nilai per bulan | Siapa menanggung | Sifat |
|---|---|---|---|
| Upah pokok | Rp 2.700.000 | Perusahaan | Wajib |
| Tunjangan tetap | Rp 300.000 | Perusahaan | Mengikat karena diperjanjikan |
| Tunjangan makan tidak tetap | Rp 360.000 | Perusahaan | Bergantung kehadiran |
| Iuran jaminan kesehatan bagian perusahaan | Rp 120.000 | Perusahaan | Wajib, 4 persen dari Rp 3.000.000 |
| Cadangan THR per bulan | Rp 250.000 | Perusahaan | Wajib, disisihkan agar tidak memberatkan sekaligus |
| Total beban perusahaan | Rp 3.730.000 | Perusahaan | Sebelum lembur dan fasilitas |
Angka Rp 3.730.000 itulah biaya remunerasi sebenarnya per bulan, sekitar 24 persen lebih tinggi dari angka Rp 3.000.000 yang biasanya disebut sebagai gaji. Cadangan THR di baris kelima memakai asumsi satu bulan upah dibagi dua belas, hanya sebagai teknik menabung internal, bukan aturan pembayaran. Kewajiban resminya tetap membayar THR paling lama 7 hari sebelum hari raya sesuai PP 36/2021 Pasal 9 ayat (2). Cara menghitung besaran THR-nya kami uraikan di cara menghitung THR karyawan.
Kalau staf ini kadang lembur, tambahkan lagi. Dengan upah sebulan Rp 3.000.000, upah sejam untuk perhitungan lembur adalah 1/173 kali Rp 3.000.000, yaitu sekitar Rp 17.341. Delapan jam lembur dalam sebulan sudah menambah beban di kisaran ratusan ribu rupiah, tergantung pengali jam lembur yang berlaku.
Pendapat kami di Absenia, latihan sederhana ini sebaiknya dikerjakan sekali untuk setiap golongan jabatan, bukan untuk setiap orang. Setelah itu Anda punya angka biaya per golongan yang bisa langsung dipakai saat merencanakan penambahan tim, dan keputusan merekrut berhenti menjadi taruhan.
Kesalahan remunerasi yang mahal di kemudian hari
Kesalahan remunerasi jarang terasa saat terjadi. Biayanya muncul satu sampai tiga tahun kemudian, biasanya saat ada karyawan keluar, ada pemeriksaan, atau ada perselisihan yang harus dibuktikan dengan dokumen. Berikut yang paling sering kami temui di usaha kecil.
Menaikkan tunjangan tetap tanpa menaikkan upah pokok. Ini terlihat murah karena total upah naik tanpa menyentuh angka pokok. Masalahnya rasio upah pokok bisa jatuh di bawah 75 persen dan melanggar PP 36/2021 Pasal 7 ayat (2). Efek lanjutannya juga besar, karena upah pokok ditambah tunjangan tetap adalah dasar perhitungan iuran jaminan kesehatan menurut Perpres 82/2018 Pasal 33 ayat (3).
Kebijakan yang hidup di kepala pemilik. Bonus akhir tahun yang sudah diberikan tiga tahun berturut-turut tanpa aturan tertulis akan tetap diharapkan pada tahun keempat. Ketika tidak diberikan, yang muncul bukan pengertian melainkan rasa dikhianati. Menuliskan syaratnya sejak awal jauh lebih murah daripada memperbaiki kepercayaan yang sudah rusak.
Menganggap fasilitas kerja bebas pajak. PP Nomor 55 Tahun 2022 Pasal 23 ayat (1) menegaskan penggantian atau imbalan dalam bentuk natura dan kenikmatan merupakan objek Pajak Penghasilan. Pasal 24 memang memberi pengecualian, antara lain makanan dan minuman bagi seluruh pegawai, natura di daerah tertentu, serta natura yang harus disediakan pemberi kerja dalam pelaksanaan pekerjaan. Yang berbahaya adalah menganggap semua fasilitas otomatis masuk pengecualian tanpa mengeceknya.
Struktur upah yang disimpan sendiri. Sudah menyusun struktur dan skala upah, lalu file-nya disimpan di laptop pemilik. Padahal PP 36/2021 Pasal 21 ayat (2) mewajibkan pemberitahuan kepada seluruh pekerja secara perorangan. Kewajiban ini bukan formalitas, karena justru pemberitahuan itulah yang membuat karyawan berhenti menebak.
Komponen yang bergantung kehadiran tanpa data kehadiran yang bersih.Tunjangan tidak tetap, uang makan harian, dan insentif kehadiran semuanya berdiri di atas catatan hadir. Kalau catatannya masih berupa tanda tangan di buku atau pesan di grup, setiap perhitungan akhir bulan berubah menjadi perdebatan. Di sinilah Absenia berperan hari ini, yaitu memastikan data kehadirannya benar dan bisa ditelusuri lewat absensi selfie dengan verifikasi GPS, pengajuan cuti dan izin yang tercatat, pengaturan shift, rekap, serta laporan yang bisa diekspor. Modul payroll dan slip gaji masih dalam pengembangan, jadi kami tidak menjanjikannya sebagai fitur yang sudah jalan. Daftar kemampuan yang aktif hari ini bisa Anda telusuri di halaman fitur, dan rincian paketnya terbuka di halaman harga, termasuk paket gratis selamanya untuk tim di bawah 10 karyawan.
Kebijakan remunerasi yang baik tidak menjamin karyawan bertahan. Yang ia jamin adalah Anda punya jawaban yang sama untuk pertanyaan yang sama, siapa pun yang bertanya dan kapan pun ditanyakan. Konsistensi itu yang biasanya lebih dihargai daripada besaran angkanya sendiri.
Pertanyaan yang sering ditanyakan
Apa itu remunerasi dan apa bedanya dengan gaji?
Remunerasi adalah keseluruhan imbalan yang diterima karyawan atas pekerjaannya, sedangkan gaji hanya salah satu bagian di dalamnya. Remunerasi mencakup upah pokok, tunjangan tetap dan tidak tetap, upah lembur, tunjangan hari raya, insentif dan bonus, iuran jaminan sosial yang ditanggung perusahaan, sampai fasilitas kerja seperti kendaraan, seragam, atau pulsa. Karena itu biaya remunerasi per karyawan selalu lebih besar daripada angka yang tertulis di kolom gaji.
Apa saja komponen remunerasi karyawan?
PP Nomor 36 Tahun 2021 Pasal 6 ayat (2) menyebut penghasilan pekerja diperoleh dalam dua bentuk, yaitu Upah dan pendapatan non-Upah. Upah terdiri atas upah pokok dan tunjangan sesuai Pasal 7. Pendapatan non-Upah menurut Pasal 8 berupa tunjangan hari raya keagamaan, ditambah insentif, bonus, uang pengganti fasilitas kerja, dan uang servis pada usaha tertentu yang sifatnya boleh diberikan. Di luar dua kelompok itu masih ada benefit wajib berupa iuran jaminan sosial dan fasilitas kerja berbentuk natura.
Apakah perusahaan kecil wajib menyusun struktur dan skala upah?
Ya. PP Nomor 36 Tahun 2021 Pasal 21 ayat (1) menyatakan pengusaha wajib menyusun dan menerapkan struktur dan skala upah di perusahaan dengan memperhatikan kemampuan perusahaan dan produktivitas. Aturan itu tidak memberi batas jumlah karyawan, jadi usaha kecil pun terikat. Pasal 21 ayat (2) menambahkan bahwa struktur dan skala upah wajib diberitahukan kepada seluruh pekerja secara perorangan, sekurang-kurangnya pada golongan jabatan yang bersangkutan.
Berapa persen upah pokok minimal dari total upah?
Paling sedikit 75 persen. PP Nomor 36 Tahun 2021 Pasal 7 ayat (2) menetapkan bahwa bila komponen upah terdiri atas upah pokok dan tunjangan tetap, besarnya upah pokok paling sedikit 75 persen dari jumlah upah pokok dan tunjangan tetap. Ketentuan yang sama sudah lebih dulu ada di UU Nomor 13 Tahun 2003 Pasal 94. Rasio ini penting karena banyak hak lain, termasuk dasar iuran jaminan kesehatan, dihitung dari upah pokok ditambah tunjangan tetap.
Apakah tunjangan dan fasilitas kerja kena pajak?
Tunjangan berbentuk uang adalah penghasilan dan menjadi objek PPh 21. Untuk fasilitas berbentuk barang atau kenikmatan, PP Nomor 55 Tahun 2022 Pasal 23 ayat (1) menegaskan penggantian atau imbalan dalam bentuk natura dan kenikmatan merupakan objek Pajak Penghasilan. Pasal 24 memberi daftar pengecualian, antara lain makanan dan minuman bagi seluruh pegawai, natura di daerah tertentu, serta natura yang harus disediakan pemberi kerja dalam pelaksanaan pekerjaan.
Bagaimana cara menyusun kebijakan remunerasi untuk UMKM dengan 20 karyawan?
Mulai dari mendata seluruh imbalan yang sudah berjalan hari ini, termasuk yang selama ini diberikan tanpa aturan tertulis. Lalu tetapkan filosofi bayar Anda, susun struktur dan skala upah per golongan jabatan, kunci komponen upah di dalam perjanjian kerja atau peraturan perusahaan sesuai PP 36/2021 Pasal 7 ayat (4), tulis rumus insentif secara terukur, dan tetapkan satu jadwal peninjauan tahunan. Untuk 20 karyawan, seluruh proses ini biasanya cukup dikerjakan dalam satu berkas dan satu surat keputusan pimpinan.
Apakah THR termasuk remunerasi dan kapan wajib dibayarkan?
Ya. Tunjangan hari raya keagamaan adalah pendapatan non-upah menurut PP Nomor 36 Tahun 2021 Pasal 8 ayat (1), dan berbeda dari insentif atau bonus, sifatnya wajib menurut Pasal 9. Pembayarannya paling lama 7 hari sebelum hari raya keagamaan. Karena THR pasti keluar setiap tahun, banyak usaha menyisihkannya tiap bulan. Pada contoh di panduan ini, cadangan Rp 250.000 per bulan untuk upah Rp 3.000.000 memakai asumsi satu bulan upah dibagi dua belas, hanya sebagai teknik menabung internal, bukan aturan pembayaran.
Informasi umum, bukan nasihat hukum ketenagakerjaan. Baca kebijakan editorial Absenia untuk standar sumber, pembaruan regulasi, dan cara meminta koreksi.
Sumber
- UU Nomor 13 Tahun 2003 tentang Ketenagakerjaan (definisi upah Pasal 1 angka 30, upah pokok paling sedikit 75 persen Pasal 94)
- PP Nomor 36 Tahun 2021 tentang Pengupahan (penghasilan berupa upah dan non-upah Pasal 6, komponen upah dan rasio 75 persen Pasal 7, pendapatan non-upah Pasal 8, THR Pasal 9, kewajiban struktur dan skala upah Pasal 21)
- PP Nomor 51 Tahun 2023 tentang Perubahan atas PP 36/2021 (mengubah bab upah minimum, yaitu Pasal 24 sampai Pasal 35, Pasal 71, dan menyisipkan Pasal 81A sampai Pasal 81C)
- Permenaker Nomor 1 Tahun 2017 tentang Struktur dan Skala Upah (kewajiban menyusun Pasal 2, upah dalam struktur adalah upah pokok Pasal 3, tahapan penyusunan Pasal 4, penetapan lewat surat keputusan Pasal 5)
- PP Nomor 35 Tahun 2021 (upah sejam untuk lembur yaitu 1/173 kali upah sebulan, Pasal 32)
- Perpres Nomor 82 Tahun 2018 tentang Jaminan Kesehatan (dasar perhitungan iuran berupa upah pokok dan tunjangan tetap, Pasal 33)
- Perpres Nomor 64 Tahun 2020 tentang Perubahan Kedua atas Perpres 82/2018 (iuran peserta penerima upah 5 persen, dibagi 4 persen pemberi kerja dan 1 persen peserta, Pasal 30)
- PP Nomor 55 Tahun 2022 (natura dan kenikmatan sebagai objek Pajak Penghasilan Pasal 23, daftar pengecualian Pasal 24)


